Domain balance-sheet.de kaufen?
Wir ziehen mit dem Projekt
balance-sheet.de um.
Sind Sie am Kauf der Domain
balance-sheet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain balance-sheet.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **

Ähnliche Suchbegriffe für Technik-Verantwortung-Taschenbuch-von-Thomas
Top-Angebote
Produkte zum Begriff Technik-Verantwortung-Taschenbuch-von-Thomas:
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
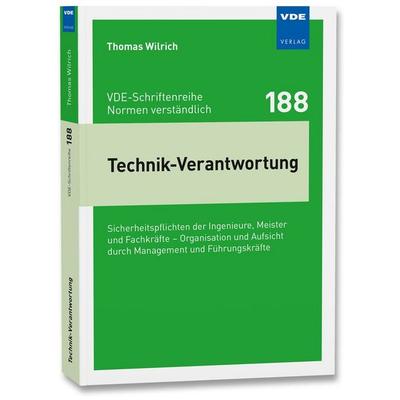
Wilrich, Thomas: Technik-VerantwortungTechnik-Verantwortung , Sicherheitspflichten der Ingenieure, Meister und Fachkräfte - Organisation und Aufsicht durch Management und Führungskräfte , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Erscheinungsjahr: 20220628, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#188#, Autoren: Wilrich, Thomas, Seitenzahl/Blattzahl: 322, Keyword: Arbeitsschutz; BetrSichV; Betreiberverantwortung; Betriebssicherheitsverantwortu; DGUV Vorschrift 1; Haftung; Herstellerverantwortung; Mitarbeiterverantwortung; Prüfungspflichten; Verkehrssicherungspflicht, Fachschema: Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Business / Management~Management~Arbeitsgesetz~Arbeitsrecht~Arbeitsschutz - ArbSchG~Arbeitssicherheit~Sicherheit / Arbeitssicherheit~Arbeitszeit, Fachkategorie: Industrielle Organisation~Arbeitsschutz- und Arbeitssicherheitsrecht, Arbeitszeitrecht~Elektronik, Nachrichtentechnik, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 149, Höhe: 20, Gewicht: 428, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissenschaft und Technik, Fachbücher von Thomas HänserothDer Band veranschaulicht wesentliche Bereiche der wissenschaftlich-technischen Entwicklung an der TU Dresden, vor allem in den letzten fünfzig Jahren, und verdeutlicht so die Vielfalt von Forschung und Lehre. Aus dem Inhalt: Th. Hänseroth: Die Konstruktion „verwissenschaftlichter“ Praxis – K. Mauersberger: Das wissenschaftliche Maschinenwesen im Spannungsfeld methodischer Auseinandersetzungen – B. Sorms: Die Dresdner Schule der Elektrochemie – K. Zachmann: Männerkultur und Frauenstudium (1873–1974) – Th. Hänseroth: Zur Etablierung der Allgemeinen Abteilung im Kaiserreich – K. Mauersberger: Wissenschaftskooperationen im Systemwandel – V. Stöhr: Die Mechanische Abteilung in der Zeit des Nationalsozialismus – J. Abele: Hochschulpolitik in der DDR – H. Petzold: Zur Gründung des Instituts für Maschinelle Rechentechnik – M. Buschmann: Zur Wissenschaftskooperation zwischen der TU Dresden und dem VEB Nagema – R. Pulla: Elektrotechnik und Informationstechnik – G. Barkleit: Mikroelektronik in Lehre und Forschung – H.-G. Lippert: Zur baulichen Repräsentation der Ingenieurausbildung in Dresden.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verantwortung in Technik und Ökonomie, Taschenbuch von Matthias Maring, KIT Scientific Publishing, 978-3-86644-296-2Verantwortung In Technik Und Ökonomie, Taschenbuch Von Matthias Maring, Kit Scientific Publishing, 978-3-86644-296-2, Seitenanzahl: 25038,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Was sind die charakteristischen Merkmale von Passiva in der Buchhaltung und wie unterscheiden sie sich von Aktiva?
Passiva sind Schulden oder Verpflichtungen eines Unternehmens, während Aktiva die Vermögenswerte darstellen. Passiva sind auf der rechten Seite der Bilanz aufgeführt, während Aktiva auf der linken Seite stehen. Passiva zeigen, was das Unternehmen anderen schuldet, während Aktiva zeigen, was das Unternehmen besitzt. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Gebundenes oder Taschenbuch?
Das ist eine persönliche Präferenz. Ein gebundenes Buch hat oft eine hochwertigere Ausstrahlung und ist langlebiger, während ein Taschenbuch leichter und handlicher ist und oft günstiger zu erwerben ist. Letztendlich hängt es von den individuellen Vorlieben und dem Verwendungszweck ab. **

Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
Top-Angebote
Produkte zum Begriff Technik-Verantwortung-Taschenbuch-von-Thomas:
-
Technik-Verantwortung, Fachbücher von Thomas WilrichDieses Buch erläutert für alle Technik-Verantwortlichen, wann in unserem Rechtssystem persönliche Verantwortung wodurch und wie für wen und gegenüber wem durch welche Rechtsgrundlagen entsteht, welchen Umfang sie hat und welche Rechtsfolgen möglich sind. Mit der Analyse der Gerichtspraxis kann man einschätzen, was im Ernstfall real gefordert wird. Verantwortung heisst Antwort geben. Es geht um die Rechtsfrage, wann und wer durch wen und wie zur Verantwortung gezogen werden kann - also, ob die Antwort in Haftung besteht. Entstehung, Inhalt, Umfang und Rechtsfolgen persönlicher Technikverantwortung werden erläutert für: Hersteller, Importeure und Händler (Produktverantwortung), Arbeitgeber bzw. Unternehmer (Betreiberverantwortung), Dienstleister, Einrichter, Prüfer, Instandhalter (Serviceverantwortung), alle in Form von Organisations-, Personalführungs- und Aufsichtspflichten. Sämtliche Haftungsvoraussetzungen werden verständlich und mit Rechtsprechungsbeispielen erläutert - Grundlagen, Grösse und Grenze persönlicher Verantwortung, Pflichtverletzung bzw. Rechtswidrigkeit, Schaden bzw. Rechtsgutsverletzung, Kausalität und objektive Zurechnung, Schuld in Form der Fahrlässigkeit. Fachverantwortung für Tun eines jeden Beschäftigten heisst Handlungs-/Ausführungspflichten, Entscheidungs-/Auswahlpflichten und Vorbereitungs-, Prüfungs-, Melde- und Nachfragepflichten. Garantenverantwortung für Unterlassen bedeutet Organisations-, Durchsetzungs- und Führungspflichten der Anlagen- und Bereichsverantwortlichen (Betreiberpflichten) und der Weisungsbefugten (Vorgesetztenpflichten). Die Analysen Hunderter Gerichtsurteile aus der Rechtsprechungspraxis zu Technikunfällen runden das Werk ab - darunter zahlreiche Produkthaftungsfälle sowie Arbeitsunfälle aus den Bereichen Explosionsschutz, Verkehr, Maschinenbau, Schweissen und Elektrotechnik.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wilrich, Thomas: Technik-VerantwortungTechnik-Verantwortung , Sicherheitspflichten der Ingenieure, Meister und Fachkräfte - Organisation und Aufsicht durch Management und Führungskräfte , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Erscheinungsjahr: 20220628, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#188#, Autoren: Wilrich, Thomas, Seitenzahl/Blattzahl: 322, Keyword: Arbeitsschutz; BetrSichV; Betreiberverantwortung; Betriebssicherheitsverantwortu; DGUV Vorschrift 1; Haftung; Herstellerverantwortung; Mitarbeiterverantwortung; Prüfungspflichten; Verkehrssicherungspflicht, Fachschema: Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Business / Management~Management~Arbeitsgesetz~Arbeitsrecht~Arbeitsschutz - ArbSchG~Arbeitssicherheit~Sicherheit / Arbeitssicherheit~Arbeitszeit, Fachkategorie: Industrielle Organisation~Arbeitsschutz- und Arbeitssicherheitsrecht, Arbeitszeitrecht~Elektronik, Nachrichtentechnik, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 149, Höhe: 20, Gewicht: 428, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Was sind die charakteristischen Merkmale von Passiva in der Buchhaltung und wie unterscheiden sie sich von Aktiva?
Passiva sind Schulden oder Verpflichtungen eines Unternehmens, während Aktiva die Vermögenswerte darstellen. Passiva sind auf der rechten Seite der Bilanz aufgeführt, während Aktiva auf der linken Seite stehen. Passiva zeigen, was das Unternehmen anderen schuldet, während Aktiva zeigen, was das Unternehmen besitzt. **
Ähnliche Suchbegriffe für Technik-Verantwortung-Taschenbuch-von-Thomas
-
Wissenschaft und Technik, Fachbücher von Thomas HänserothDer Band veranschaulicht wesentliche Bereiche der wissenschaftlich-technischen Entwicklung an der TU Dresden, vor allem in den letzten fünfzig Jahren, und verdeutlicht so die Vielfalt von Forschung und Lehre. Aus dem Inhalt: Th. Hänseroth: Die Konstruktion „verwissenschaftlichter“ Praxis – K. Mauersberger: Das wissenschaftliche Maschinenwesen im Spannungsfeld methodischer Auseinandersetzungen – B. Sorms: Die Dresdner Schule der Elektrochemie – K. Zachmann: Männerkultur und Frauenstudium (1873–1974) – Th. Hänseroth: Zur Etablierung der Allgemeinen Abteilung im Kaiserreich – K. Mauersberger: Wissenschaftskooperationen im Systemwandel – V. Stöhr: Die Mechanische Abteilung in der Zeit des Nationalsozialismus – J. Abele: Hochschulpolitik in der DDR – H. Petzold: Zur Gründung des Instituts für Maschinelle Rechentechnik – M. Buschmann: Zur Wissenschaftskooperation zwischen der TU Dresden und dem VEB Nagema – R. Pulla: Elektrotechnik und Informationstechnik – G. Barkleit: Mikroelektronik in Lehre und Forschung – H.-G. Lippert: Zur baulichen Repräsentation der Ingenieurausbildung in Dresden.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verantwortung in Technik und Ökonomie, Taschenbuch von Matthias Maring, KIT Scientific Publishing, 978-3-86644-296-2Verantwortung In Technik Und Ökonomie, Taschenbuch Von Matthias Maring, Kit Scientific Publishing, 978-3-86644-296-2, Seitenanzahl: 25038,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Corporate Social Responsibility. Theoretische Ansätze zur sozialen Verantwortung von Unternehmen, Taschenbuch von Thomas Schrott, GRIN,Corporate Social Responsibility. Theoretische Ansätze Zur Sozialen Verantwortung Von Unternehmen, Taschenbuch Von Thomas Schrott, Grin, 978-3-656-90583-7, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verantwortung und Haftung der Sicherheitsingenieure, Taschenbuch von Thomas Wilrich, Vde Verlag, 978-3-8007-6158-6Verantwortung Und Haftung Der Sicherheitsingenieure, Taschenbuch Von Thomas Wilrich, Vde Verlag, 978-3-8007-6158-6, Seitenanzahl: 58438,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Gebundenes oder Taschenbuch?
Das ist eine persönliche Präferenz. Ein gebundenes Buch hat oft eine hochwertigere Ausstrahlung und ist langlebiger, während ein Taschenbuch leichter und handlicher ist und oft günstiger zu erwerben ist. Letztendlich hängt es von den individuellen Vorlieben und dem Verwendungszweck ab. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.