Domain balance-sheet.de kaufen?
Wir ziehen mit dem Projekt
balance-sheet.de um.
Sind Sie am Kauf der Domain
balance-sheet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain balance-sheet.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **


Ähnliche Suchbegriffe für Doppelte
Top-Angebote
Produkte zum Begriff Doppelte:
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weidenfeld, Ursula: Das doppelte DeutschlandDas doppelte Deutschland , Eine Parallelgeschichte, 1949 - 1990 , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Weidenfeld, Ursula, Seitenzahl/Blattzahl: 416, Abbildungen: Zahlr. s/w Fotos, Themenüberschrift: POLITICAL SCIENCE / Public Policy / General, Keyword: BRD; Bestsellerautorin; DDR; Deutschland; Diesseits der Mauer; Diktatur; Emanzipation; Erich Honecker; Helmut Kohl; Konrad Adenauer; Marktwirtschaft; Mauer; Ostberlin; Ostdeutschland; Politik; Sozialismus; Staatsgründung 1949; Tausend Aufbrüche; Teilung; Verfassung BRD; Verfassung DDR; Walter Ulbricht; Westberlin; Westdeutschland; Willy Brandt; deutsche Geschichte, Fachschema: DDR~Deutschland / DDR~Deutschland / Westdeutschland~Westdeutschland~Bundesrepublik Deutschland~Politik / Recht, Staat, Verwaltung, Parteien, Fachkategorie: Soziale und ethische Themen~Sozial- und Kulturgeschichte, Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 132, Höhe: 38, Gewicht: 525, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doppelte Buchhaltung und Kontenrahmen, Taschenbuch von Wilhelm Kalveram, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-12647-8Doppelte Buchhaltung Und Kontenrahmen, Taschenbuch Von Wilhelm Kalveram, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-12647-8, Seitenanzahl: 15449,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doppelte Freude und halbes LeidDieser Fastenzeitbegleiter Führt Am Beispiel Einer Starken Frauenfreundschaft Mit Geistlichen Übungen Durch Den Tag Und Ermöglicht Leserinnen, Ihr Leben Zu Stärken. Die Biblische Erzählung Von Noomi Und Rut Zeigt, Wie Zwei Frauen Trotz Vieler...14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wer hat die doppelte Buchhaltung erfunden?
Die doppelte Buchhaltung wurde im 15. Jahrhundert von dem italienischen Mathematiker und Mönch Luca Pacioli erfunden. Pacioli veröffentlichte sein Werk "Summa de arithmetica, geometria, proportioni et proportionalita" im Jahr 1494, in dem er die Grundlagen der doppelten Buchführung beschrieb. Diese Methode revolutionierte die Buchhaltung, da sie erstmals eine systematische und genaue Erfassung von Geschäftstransaktionen ermöglichte. Pacioli wird daher oft als "Vater der Buchhaltung" bezeichnet. Seine Erfindung legte den Grundstein für die moderne Buchhaltung und wird bis heute weltweit angewendet. **
-
Warum heißt die doppelte Buchhaltung so?
Die doppelte Buchhaltung wird so genannt, weil sie auf dem Prinzip der doppelten Erfassung von Geschäftsvorfällen beruht. Das bedeutet, dass jeder Geschäftsvorfall in mindestens zwei Konten erfasst wird: Ein Konto wird belastet und ein anderes Konto wird gutgeschrieben. Dadurch wird sichergestellt, dass die Bilanz immer ausgeglichen ist. Dieses System der doppelten Erfassung sorgt für eine höhere Genauigkeit und Transparenz in der Buchführung, da jede Transaktion auf mehreren Konten verzeichnet wird. Letztendlich trägt die doppelte Buchhaltung dazu bei, die finanzielle Situation eines Unternehmens genau und korrekt darzustellen. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **

Wer ist verpflichtet eine doppelte Buchhaltung zu führen?
In Deutschland sind Kapitalgesellschaften wie GmbHs und AGs gesetzlich verpflichtet, eine doppelte Buchhaltung zu führen. Auch Personengesellschaften mit einem Jahresumsatz von über 600.000 Euro oder einem Gewinn von über 60.000 Euro müssen eine doppelte Buchführung durchführen. Diese Regelung dient der Transparenz und Nachvollziehbarkeit von Geschäftsvorgängen sowie der Erfassung von Vermögens- und Ertragslage eines Unternehmens. Die doppelte Buchhaltung ermöglicht es, die finanzielle Situation eines Unternehmens genau zu überwachen und detaillierte Auswertungen für Steuerzwecke, Geschäftsentscheidungen und externe Berichterstattung zu erstellen. Werden die gesetzlichen Anforderungen nicht erfüllt, drohen Bußgelder und rechtliche Konsequenzen. **
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
Top-Angebote
Produkte zum Begriff Doppelte:
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weidenfeld, Ursula: Das doppelte DeutschlandDas doppelte Deutschland , Eine Parallelgeschichte, 1949 - 1990 , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Weidenfeld, Ursula, Seitenzahl/Blattzahl: 416, Abbildungen: Zahlr. s/w Fotos, Themenüberschrift: POLITICAL SCIENCE / Public Policy / General, Keyword: BRD; Bestsellerautorin; DDR; Deutschland; Diesseits der Mauer; Diktatur; Emanzipation; Erich Honecker; Helmut Kohl; Konrad Adenauer; Marktwirtschaft; Mauer; Ostberlin; Ostdeutschland; Politik; Sozialismus; Staatsgründung 1949; Tausend Aufbrüche; Teilung; Verfassung BRD; Verfassung DDR; Walter Ulbricht; Westberlin; Westdeutschland; Willy Brandt; deutsche Geschichte, Fachschema: DDR~Deutschland / DDR~Deutschland / Westdeutschland~Westdeutschland~Bundesrepublik Deutschland~Politik / Recht, Staat, Verwaltung, Parteien, Fachkategorie: Soziale und ethische Themen~Sozial- und Kulturgeschichte, Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 132, Höhe: 38, Gewicht: 525, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wer hat die doppelte Buchhaltung erfunden?
Die doppelte Buchhaltung wurde im 15. Jahrhundert von dem italienischen Mathematiker und Mönch Luca Pacioli erfunden. Pacioli veröffentlichte sein Werk "Summa de arithmetica, geometria, proportioni et proportionalita" im Jahr 1494, in dem er die Grundlagen der doppelten Buchführung beschrieb. Diese Methode revolutionierte die Buchhaltung, da sie erstmals eine systematische und genaue Erfassung von Geschäftstransaktionen ermöglichte. Pacioli wird daher oft als "Vater der Buchhaltung" bezeichnet. Seine Erfindung legte den Grundstein für die moderne Buchhaltung und wird bis heute weltweit angewendet. **
Ähnliche Suchbegriffe für Doppelte
-
Doppelte Buchhaltung und Kontenrahmen, Taschenbuch von Wilhelm Kalveram, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-12647-8Doppelte Buchhaltung Und Kontenrahmen, Taschenbuch Von Wilhelm Kalveram, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-12647-8, Seitenanzahl: 15449,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doppelte Freude und halbes LeidDieser Fastenzeitbegleiter Führt Am Beispiel Einer Starken Frauenfreundschaft Mit Geistlichen Übungen Durch Den Tag Und Ermöglicht Leserinnen, Ihr Leben Zu Stärken. Die Biblische Erzählung Von Noomi Und Rut Zeigt, Wie Zwei Frauen Trotz Vieler...14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
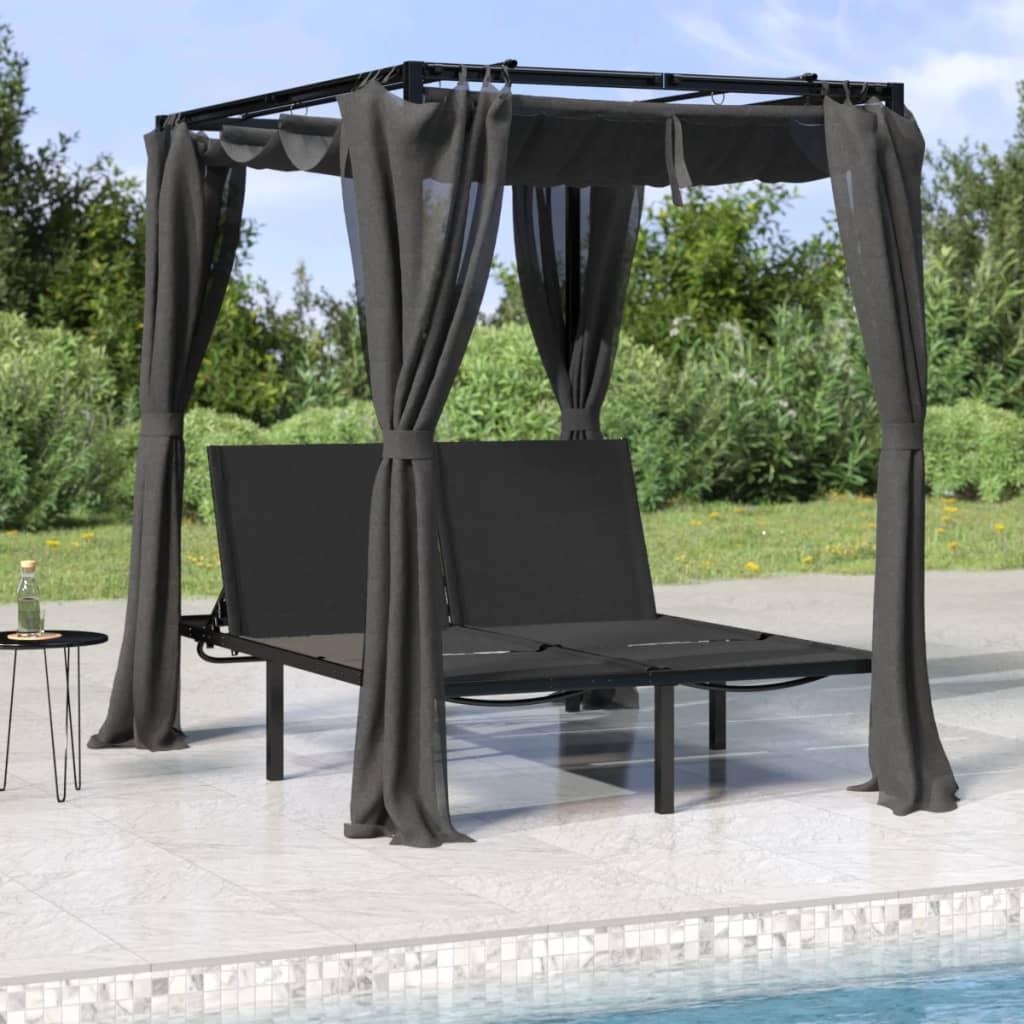
Doppelte Sonnenliege mit Seiten und ObervorhängenDoppelte Sonnenliege mit Seiten- und Obervorhängen Lieferumfang:2x Sonnenliegen (ohne Dekoration und weiter gezeigte Möbel)1x Seiten und Obervorhänge (ohne Dekoration und weiter gezeigte Möbel) Produktdaten:Maße: Länge x Breite x Höhe: ca. 207 x 153 x 204 cmMaterial: Polyester, StahlFarbe: AnthrazitGewicht: ca. 51 kg Produktdetails:Besondere Merkmale:Kissen enthalten: NeinLiefer ZerlegtModerner StilEinfache MontageVerstellbare RückenlehneStabiler Rahmen Doppelte Sonnenliege mit Seiten- und ObervorhängenDiese Doppel-Sonnenliege ist eine perfekte Kombination aus Stil und Funktionalität und eignet sich ideal zum Entspannen am Swimmingpool, auf Ihrer Terrasse oder im Garten.Verstellbare Rückenlehne: Diese Sonnenliege lässt sich für zusätzlichen Sitz- und Liegekomfort verstellen.Praktisches Vordach: Das Vordach und die Vorhänge verleihen dem n Look zusätzlichen Glanz und sind perfekt, um Insekten fernzuhalten und Schatten und Privatsphäre zu bieten. Die Vorhänge können abgenommen und versta301,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum heißt die doppelte Buchhaltung so?
Die doppelte Buchhaltung wird so genannt, weil sie auf dem Prinzip der doppelten Erfassung von Geschäftsvorfällen beruht. Das bedeutet, dass jeder Geschäftsvorfall in mindestens zwei Konten erfasst wird: Ein Konto wird belastet und ein anderes Konto wird gutgeschrieben. Dadurch wird sichergestellt, dass die Bilanz immer ausgeglichen ist. Dieses System der doppelten Erfassung sorgt für eine höhere Genauigkeit und Transparenz in der Buchführung, da jede Transaktion auf mehreren Konten verzeichnet wird. Letztendlich trägt die doppelte Buchhaltung dazu bei, die finanzielle Situation eines Unternehmens genau und korrekt darzustellen. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Wer ist verpflichtet eine doppelte Buchhaltung zu führen?
In Deutschland sind Kapitalgesellschaften wie GmbHs und AGs gesetzlich verpflichtet, eine doppelte Buchhaltung zu führen. Auch Personengesellschaften mit einem Jahresumsatz von über 600.000 Euro oder einem Gewinn von über 60.000 Euro müssen eine doppelte Buchführung durchführen. Diese Regelung dient der Transparenz und Nachvollziehbarkeit von Geschäftsvorgängen sowie der Erfassung von Vermögens- und Ertragslage eines Unternehmens. Die doppelte Buchhaltung ermöglicht es, die finanzielle Situation eines Unternehmens genau zu überwachen und detaillierte Auswertungen für Steuerzwecke, Geschäftsentscheidungen und externe Berichterstattung zu erstellen. Werden die gesetzlichen Anforderungen nicht erfüllt, drohen Bußgelder und rechtliche Konsequenzen. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.