Domain balance-sheet.de kaufen?
Wir ziehen mit dem Projekt
balance-sheet.de um.
Sind Sie am Kauf der Domain
balance-sheet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain balance-sheet.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **

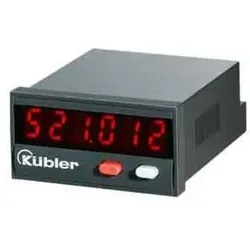
Ähnliche Suchbegriffe für Kübler-Zähler-elektronisch-6
Top-Angebote
Produkte zum Begriff Kübler-Zähler-elektronisch-6:
-
Braun, Heribert: Fahrzeuge und ihre Systeme elektronisch prüfenFahrzeuge und ihre Systeme elektronisch prüfen , Fahrzeugsicherheit, Umweltverhalten und Fahrkomfort von Kraftfahrzeugen werden durch den zunehmenden Einbau elektronisch gesteuerter Fahrzeugsysteme stetig verbessert. Gerade im Hinblick auf die Entwicklungen des Automatisierten Fahrens werden diese Systeme immer komplexer. Doch auch elektronische Systeme unterliegen einem Alterungs- und Verschleißprozess, der bei unzureichender Wartung und Prüfung zu sicherheitsrelevanten Ausfällen führen kann. Zudem steigt die Anzahl an Eingriffen in sicherheitsrelevante elektronische Fahrzeugsysteme, sei es durch eine zunehmende Anzahl von Software Updates durch Fahrzeughersteller, aber auch durch individuelle Manipulationen nicht autorisierter Stellen. Mit diesen Herausforderungen müssen sowohl die regelmäßige technische Überwachung der Fahrzeuge in Form der Hauptuntersuchung Schritt halten, als auch Werkstätten im Rahmen der Vorbereitung einer HU und bei der Beseitigung von Mängeln umgehen können. Die zweite Auflage des gut eingeführten Handbuchs Fahrzeuge und ihre Systeme elektronisch prüfen (Titel Vorauflage: "Erkennen und Bewerten von Mängeln an elektronischen Systemen und Bauteilen im Kraftfahrzeug") wurde grundlegend überarbeitet und an die technischen und rechtlichen Entwicklungen angepasst. Die erweiterten Vorschriften des Straßenverkehrsgesetzes (§§ 1a bis 1l), sowie die "Autonome-Fahrzeuge-Genehmigungs-und-Betriebs-Verordnung - AFGBV" und die EU-Verordnung für die Typgenehmigung des automatisierten Fahrsystems (ADS) vollautomatisierter Fahrzeuge, tragen der wachsenden Zahl teilautomatisierter und vernetzter Fahrzeuge Rechnung. Die Neuauflage vermittelt essenzielle Grundlagen elektronischer Systeme im Kraftfahrzeug und ihrer elektronischen Prüfung sowie konkrete Hinweise zur Erkennung von Mängeln und Manipulationen. Sie behandelt 53 sicherheitsrelevante Fahrzeugsysteme analog zu den Prüfvorgaben der FSD - Zentrale Stelle nach StVG (Fahrzeugsystemdaten GmbH) und erläutert abschließend die zu erwartenden Entwicklungen und Handlungsfelder der periodischen Fahrzeugüberwachung entsprechend der HU Charta 2030. Das Werk richtet sich zur Aus- und Fortbildung sowie zur Vertiefung vor allem an Sachverständige und Prüfingenieure, Werkstätten und Kontrollorgane. Es ist für alle, die dafür Sorge tragen, dass die elektronischen Systeme und Bauteile zuverlässig und einwandfrei funktionieren, eine unverzichtbare Arbeitshilfe in der Praxis und unterstützt als Schulungs- und Nachschlagewerk alle Beteiligten dabei, den gesetzlichen Auftrag der umfassenden Untersuchung von Kraftfahrzeugen zu erfüllen. , Sonstige > Auto-Tuning & -Styling , Auflage: 2. Auflage, Erscheinungsjahr: 20250423, Autoren: Braun, Heribert~Bönninger, Jürgen~Ehrich, Heiko~Mai, Florian~Mißbach, Steffen~Nickel, Uwe~Sprenger, Axel, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 400, Keyword: Fahrzeugsysteme; Hauptuntersuchung; Manipulation; Mängel; Prüfvorgaben; Verschleiß, Fachschema: Elektronik - Elektroniker~Elektrotechnik~Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Nachrichtentechnik~Ordnungswidrigkeit~Strafrecht~Technologie~Fernverkehr~Güterverkehr - Gütertransport~Verkehr / Güterverkehr, Fachkategorie: Elektronik, Nachrichtentechnik~Güterverkehr und Straßentransportwesen~Elektrofahrzeuge / Fahrzeuge mit alternativen Kraftstoffen~Technologie, allgemein, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 19, Gewicht: 718, Produktform: Kartoniert,59,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **


Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Was bedeutet "elektronisch"?
"Elektronisch" bezieht sich auf etwas, das mit Hilfe von Elektronik oder elektronischen Komponenten funktioniert oder betrieben wird. Es bezieht sich auf die Verwendung von elektrischem Strom oder elektronischen Schaltungen zur Steuerung oder Übertragung von Informationen oder zur Durchführung von Aufgaben. Elektronische Geräte, wie Computer, Smartphones oder Fernseher, sind Beispiele für elektronische Geräte. **
Top-Angebote
Produkte zum Begriff Kübler-Zähler-elektronisch-6:
-
Kübler Zähler elektronisch 6.520.012.300 ; Kübler Workwear)Einleitung Der Kübler Zähler elektronisch 6.520.012.300 ist ein präzises Messgerät zur elektronischen Erfassung von Zählwerten. Eigenschaften • 6-stellige sehr helle LED Anzeige mit 8 mm Ziffernhöhe n• Geringe Einbautiefe von nur 59 mm n• Impulseingang mit hoher Zählfrequenz bis 20 kHz n• Einfache, menügeführte Programmierung der Parameter über 2 Tasten n• Elektronisch verriegelbare Rücksetztaste Lieferumfang • 1 x Gerät n• 1 x Bedienungsanleitung mehrsprachig n• 1 x Spannbügel n• 1 x Frontrahmen für Schraubbefestigung n• 1 x Frontrahmen für Spannbügelbefestigung (für 50 x 25 Einbauquerschnitt) n• 1 x Dichtung gegen Panelwand (6.520.012.300)248,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Braun, Heribert: Fahrzeuge und ihre Systeme elektronisch prüfenFahrzeuge und ihre Systeme elektronisch prüfen , Fahrzeugsicherheit, Umweltverhalten und Fahrkomfort von Kraftfahrzeugen werden durch den zunehmenden Einbau elektronisch gesteuerter Fahrzeugsysteme stetig verbessert. Gerade im Hinblick auf die Entwicklungen des Automatisierten Fahrens werden diese Systeme immer komplexer. Doch auch elektronische Systeme unterliegen einem Alterungs- und Verschleißprozess, der bei unzureichender Wartung und Prüfung zu sicherheitsrelevanten Ausfällen führen kann. Zudem steigt die Anzahl an Eingriffen in sicherheitsrelevante elektronische Fahrzeugsysteme, sei es durch eine zunehmende Anzahl von Software Updates durch Fahrzeughersteller, aber auch durch individuelle Manipulationen nicht autorisierter Stellen. Mit diesen Herausforderungen müssen sowohl die regelmäßige technische Überwachung der Fahrzeuge in Form der Hauptuntersuchung Schritt halten, als auch Werkstätten im Rahmen der Vorbereitung einer HU und bei der Beseitigung von Mängeln umgehen können. Die zweite Auflage des gut eingeführten Handbuchs Fahrzeuge und ihre Systeme elektronisch prüfen (Titel Vorauflage: "Erkennen und Bewerten von Mängeln an elektronischen Systemen und Bauteilen im Kraftfahrzeug") wurde grundlegend überarbeitet und an die technischen und rechtlichen Entwicklungen angepasst. Die erweiterten Vorschriften des Straßenverkehrsgesetzes (§§ 1a bis 1l), sowie die "Autonome-Fahrzeuge-Genehmigungs-und-Betriebs-Verordnung - AFGBV" und die EU-Verordnung für die Typgenehmigung des automatisierten Fahrsystems (ADS) vollautomatisierter Fahrzeuge, tragen der wachsenden Zahl teilautomatisierter und vernetzter Fahrzeuge Rechnung. Die Neuauflage vermittelt essenzielle Grundlagen elektronischer Systeme im Kraftfahrzeug und ihrer elektronischen Prüfung sowie konkrete Hinweise zur Erkennung von Mängeln und Manipulationen. Sie behandelt 53 sicherheitsrelevante Fahrzeugsysteme analog zu den Prüfvorgaben der FSD - Zentrale Stelle nach StVG (Fahrzeugsystemdaten GmbH) und erläutert abschließend die zu erwartenden Entwicklungen und Handlungsfelder der periodischen Fahrzeugüberwachung entsprechend der HU Charta 2030. Das Werk richtet sich zur Aus- und Fortbildung sowie zur Vertiefung vor allem an Sachverständige und Prüfingenieure, Werkstätten und Kontrollorgane. Es ist für alle, die dafür Sorge tragen, dass die elektronischen Systeme und Bauteile zuverlässig und einwandfrei funktionieren, eine unverzichtbare Arbeitshilfe in der Praxis und unterstützt als Schulungs- und Nachschlagewerk alle Beteiligten dabei, den gesetzlichen Auftrag der umfassenden Untersuchung von Kraftfahrzeugen zu erfüllen. , Sonstige > Auto-Tuning & -Styling , Auflage: 2. Auflage, Erscheinungsjahr: 20250423, Autoren: Braun, Heribert~Bönninger, Jürgen~Ehrich, Heiko~Mai, Florian~Mißbach, Steffen~Nickel, Uwe~Sprenger, Axel, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 400, Keyword: Fahrzeugsysteme; Hauptuntersuchung; Manipulation; Mängel; Prüfvorgaben; Verschleiß, Fachschema: Elektronik - Elektroniker~Elektrotechnik~Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Nachrichtentechnik~Ordnungswidrigkeit~Strafrecht~Technologie~Fernverkehr~Güterverkehr - Gütertransport~Verkehr / Güterverkehr, Fachkategorie: Elektronik, Nachrichtentechnik~Güterverkehr und Straßentransportwesen~Elektrofahrzeuge / Fahrzeuge mit alternativen Kraftstoffen~Technologie, allgemein, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 19, Gewicht: 718, Produktform: Kartoniert,59,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
Ähnliche Suchbegriffe für Kübler-Zähler-elektronisch-6
-
Kübler Zähler elektronisch 6.520.012.300 ; Kübler Workwear)Einleitung Der Kübler Zähler elektronisch 6.520.012.300 ist ein präzises Messgerät zur elektronischen Erfassung von Zählwerten. Eigenschaften • 6-stellige sehr helle LED Anzeige mit 8 mm Ziffernhöhe \n• Geringe Einbautiefe von nur 59 mm \n• Impulseingang mit hoher Zählfrequenz bis 20 kHz \n• Einfache, menügeführte Programmierung der Parameter über 2 Tasten \n• Elektronisch verriegelbare Rücksetztaste Lieferumfang • 1 x Gerät \n• 1 x Bedienungsanleitung mehrsprachig \n• 1 x Spannbügel \n• 1 x Frontrahmen für Schraubbefestigung \n• 1 x Frontrahmen für Spannbügelbefestigung (für 50 x 25 Einbauquerschnitt) \n• 1 x Dichtung gegen Panelwand (6.520.012.300)248,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Was bedeutet "elektronisch"?
"Elektronisch" bezieht sich auf etwas, das mit Hilfe von Elektronik oder elektronischen Komponenten funktioniert oder betrieben wird. Es bezieht sich auf die Verwendung von elektrischem Strom oder elektronischen Schaltungen zur Steuerung oder Übertragung von Informationen oder zur Durchführung von Aufgaben. Elektronische Geräte, wie Computer, Smartphones oder Fernseher, sind Beispiele für elektronische Geräte. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.