Domain balance-sheet.de kaufen?
Wir ziehen mit dem Projekt
balance-sheet.de um.
Sind Sie am Kauf der Domain
balance-sheet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain balance-sheet.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **


Ähnliche Suchbegriffe für Fraktur
Top-Angebote
Produkte zum Begriff Fraktur:
-
Unger-Fraktur und literarische Form, Fachbücher von Christopher BuschEine Studie, die Typographie historisiert und als streitbares, visuelles Formreservoir der Literatur- und Ideengeschichte verstehbar macht. In Fallstudien vom späten 18. bis ins 21. Jahrhundert geht Christopher Busch der Erfindung und Verwendung einer Schrift, der sogenannten Unger-Fraktur, nach. Dabei interessiert, in welchen kultur-, institutions- und sozialgeschichtlichen Kontexten sich die Erfindung und Etablierung dieser Fraktur durch den Verleger und Drucker Johann Friedrich Unger um 1800 vollzog, wie sie von den zeitgenössischen Autoren (Karl Philipp Moritz, Johann Wolfgang von Goethe, Novalis, Friedrich Schlegel, Ludwig Tieck u. a.) aufgenommen, wie sie dann um 1900 wiederentdeckt und für die Werkausgaben von Literaturnobelpreisträgern (Thomas Mann, Hermann Hesse) verwendet wurde und wie sie schliesslich in der Gegenwartsliteratur erneut Anklang findet (Max Goldt). Es zeigt sich, dass die Unger-Fraktur eine Schlüsselrolle bei der Erzeugung und Historisierung literarischer Bedeutsamkeit inne hatte: Konnte sie um 1800 dabei helfen, die Literatur überhaupt als kulturell signifikante Institution zu etablieren, wirkte sie um 1900 bei der Kanonisierung literarischer Modernisten mit und markiert heute Poetizität per se. Die Studie leistet einen Beitrag zur Erforschung der buchmedialen und visuellen Dimension der Literatur und damit der visuellen Kultur insgesamt.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
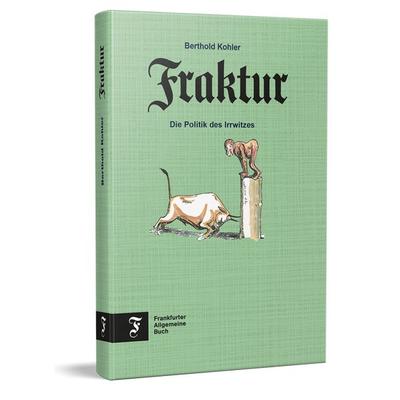
Kohler, Berthold: FrakturFraktur , Politik mit Wumms , Getriebedichtungen > Getriebe & Antriebstechnik , Erscheinungsjahr: 20231115, Produktform: Leinen, Autoren: Kohler, Berthold, Seitenzahl/Blattzahl: 192, Keyword: F.A.Z.; Floskeln; Fraktur; Frankfurter Allgemeine Zeitung; Geschenkbuch; Glosse; Karikaturen; Politiksatire; Wilhelm Busch; Zeitgeschehen; aktuelle Poltik; faz; politischer Humor, Fachschema: Geschenkband, Fachkategorie: Belletristik: Humor~Gesellschaft und Kultur, allgemein~Politik und Staat~Humor, Warengruppe: HC/Belletristik/Humor/Cartoons/Comics, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 204, Breite: 121, Höhe: 18, Gewicht: 248, Produktform: Gebunden, Genre: Belletristik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **

Wann kallusbildung nach Fraktur?
Die Kallusbildung nach einer Fraktur beginnt in der Regel innerhalb der ersten zwei Wochen nach der Verletzung. In dieser Phase produzieren die Knochenzellen verstärkt Kollagen und andere Proteine, um den Bruch zu stabilisieren. Nach etwa sechs Wochen ist der Kallus stabil genug, um die Bruchstelle zu schützen und zu stabilisieren. Die endgültige Knochenheilung kann jedoch mehrere Monate dauern, abhängig von der Schwere der Fraktur und der individuellen Heilungsrate des Patienten. Es ist wichtig, während des Heilungsprozesses regelmäßige ärztliche Untersuchungen durchzuführen, um sicherzustellen, dass die Kallusbildung und Knochenheilung wie erwartet verlaufen. **
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Top-Angebote
Produkte zum Begriff Fraktur:
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unger-Fraktur und literarische Form, Fachbücher von Christopher BuschEine Studie, die Typographie historisiert und als streitbares, visuelles Formreservoir der Literatur- und Ideengeschichte verstehbar macht. In Fallstudien vom späten 18. bis ins 21. Jahrhundert geht Christopher Busch der Erfindung und Verwendung einer Schrift, der sogenannten Unger-Fraktur, nach. Dabei interessiert, in welchen kultur-, institutions- und sozialgeschichtlichen Kontexten sich die Erfindung und Etablierung dieser Fraktur durch den Verleger und Drucker Johann Friedrich Unger um 1800 vollzog, wie sie von den zeitgenössischen Autoren (Karl Philipp Moritz, Johann Wolfgang von Goethe, Novalis, Friedrich Schlegel, Ludwig Tieck u. a.) aufgenommen, wie sie dann um 1900 wiederentdeckt und für die Werkausgaben von Literaturnobelpreisträgern (Thomas Mann, Hermann Hesse) verwendet wurde und wie sie schliesslich in der Gegenwartsliteratur erneut Anklang findet (Max Goldt). Es zeigt sich, dass die Unger-Fraktur eine Schlüsselrolle bei der Erzeugung und Historisierung literarischer Bedeutsamkeit inne hatte: Konnte sie um 1800 dabei helfen, die Literatur überhaupt als kulturell signifikante Institution zu etablieren, wirkte sie um 1900 bei der Kanonisierung literarischer Modernisten mit und markiert heute Poetizität per se. Die Studie leistet einen Beitrag zur Erforschung der buchmedialen und visuellen Dimension der Literatur und damit der visuellen Kultur insgesamt.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kohler, Berthold: FrakturFraktur , Politik mit Wumms , Getriebedichtungen > Getriebe & Antriebstechnik , Erscheinungsjahr: 20231115, Produktform: Leinen, Autoren: Kohler, Berthold, Seitenzahl/Blattzahl: 192, Keyword: F.A.Z.; Floskeln; Fraktur; Frankfurter Allgemeine Zeitung; Geschenkbuch; Glosse; Karikaturen; Politiksatire; Wilhelm Busch; Zeitgeschehen; aktuelle Poltik; faz; politischer Humor, Fachschema: Geschenkband, Fachkategorie: Belletristik: Humor~Gesellschaft und Kultur, allgemein~Politik und Staat~Humor, Warengruppe: HC/Belletristik/Humor/Cartoons/Comics, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 204, Breite: 121, Höhe: 18, Gewicht: 248, Produktform: Gebunden, Genre: Belletristik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
Ähnliche Suchbegriffe für Fraktur
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
-
Wann kallusbildung nach Fraktur?
Die Kallusbildung nach einer Fraktur beginnt in der Regel innerhalb der ersten zwei Wochen nach der Verletzung. In dieser Phase produzieren die Knochenzellen verstärkt Kollagen und andere Proteine, um den Bruch zu stabilisieren. Nach etwa sechs Wochen ist der Kallus stabil genug, um die Bruchstelle zu schützen und zu stabilisieren. Die endgültige Knochenheilung kann jedoch mehrere Monate dauern, abhängig von der Schwere der Fraktur und der individuellen Heilungsrate des Patienten. Es ist wichtig, während des Heilungsprozesses regelmäßige ärztliche Untersuchungen durchzuführen, um sicherzustellen, dass die Kallusbildung und Knochenheilung wie erwartet verlaufen. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.