Domain balance-sheet.de kaufen?
Wir ziehen mit dem Projekt
balance-sheet.de um.
Sind Sie am Kauf der Domain
balance-sheet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain balance-sheet.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **


Ähnliche Suchbegriffe für Capital-P-Riddim-Driven
Top-Angebote
Produkte zum Begriff Capital-P-Riddim-Driven:
-
Data Driven ControllingData Driven Controlling , Den Controllerinnen und Controllern stehen immer mehr interne und externe Daten zur Verfügung, die gemanagt und genutzt werden wollen. Ein modernes, datengetriebenes Controlling weiß, wie diese Ressourcen genutzt und effektiv zur Entscheidungsunterstützung aufbereitet werden. Dieses Buch bietet dazu die Grundlagen und Konzepte. Es richtet sich an alle, die das Controlling durch den Einsatz moderner Data-Analytics- und Machine-Learning-Tools modernisieren möchten. Es dient als Leitfaden, um die vielfältigen Möglichkeiten der datengetriebenen Entscheidungsfindung zu erkunden und sie gewinnbringend in Ihrem Unternehmen einzusetzen. Lösungsvorschläge und Best-Practice-Beispiele runden das Buch ab. Inhalte: Data Governance und die Rolle des Controllings Datengetriebenes Risikocontrolling: Grundlagen, Beispiele, Anforderungen Datengestützte Entscheidungen in Insight Driven Organizations Data-Mining-Verfahren: Anwendung im Beschaffungscontrolling Nutzerzentriertes Controlling-Dashboard für bessere Entscheidungen Nachhaltigkeit: Datenbasierte Messung von Sustainability Performance und Risiken Organisation & IT Neue Möglichkeiten des prozessbezogenen Datenmanagements für das Controlling , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20231207, Produktform: Leinen, Titel der Reihe: Haufe Fachbuch##, Redaktion: Gleich, Ronald, Seitenzahl/Blattzahl: 240, Keyword: Advanced Analytics; BI; Controlling; DDDM; Data; Data Analytics; Data Science; Data-Driven; Datengesteuert; Datengetrieben:Datenbasiert; Datenkompetenz; Decision-Making; Driven; Entscheidungsfindung; KI; Machine Learning; Reporting; Reportingtools; SAP,, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Strategie~Entscheidungstheorie, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management: Entscheidungstheorie, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 177, Höhe: 20, Gewicht: 562, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
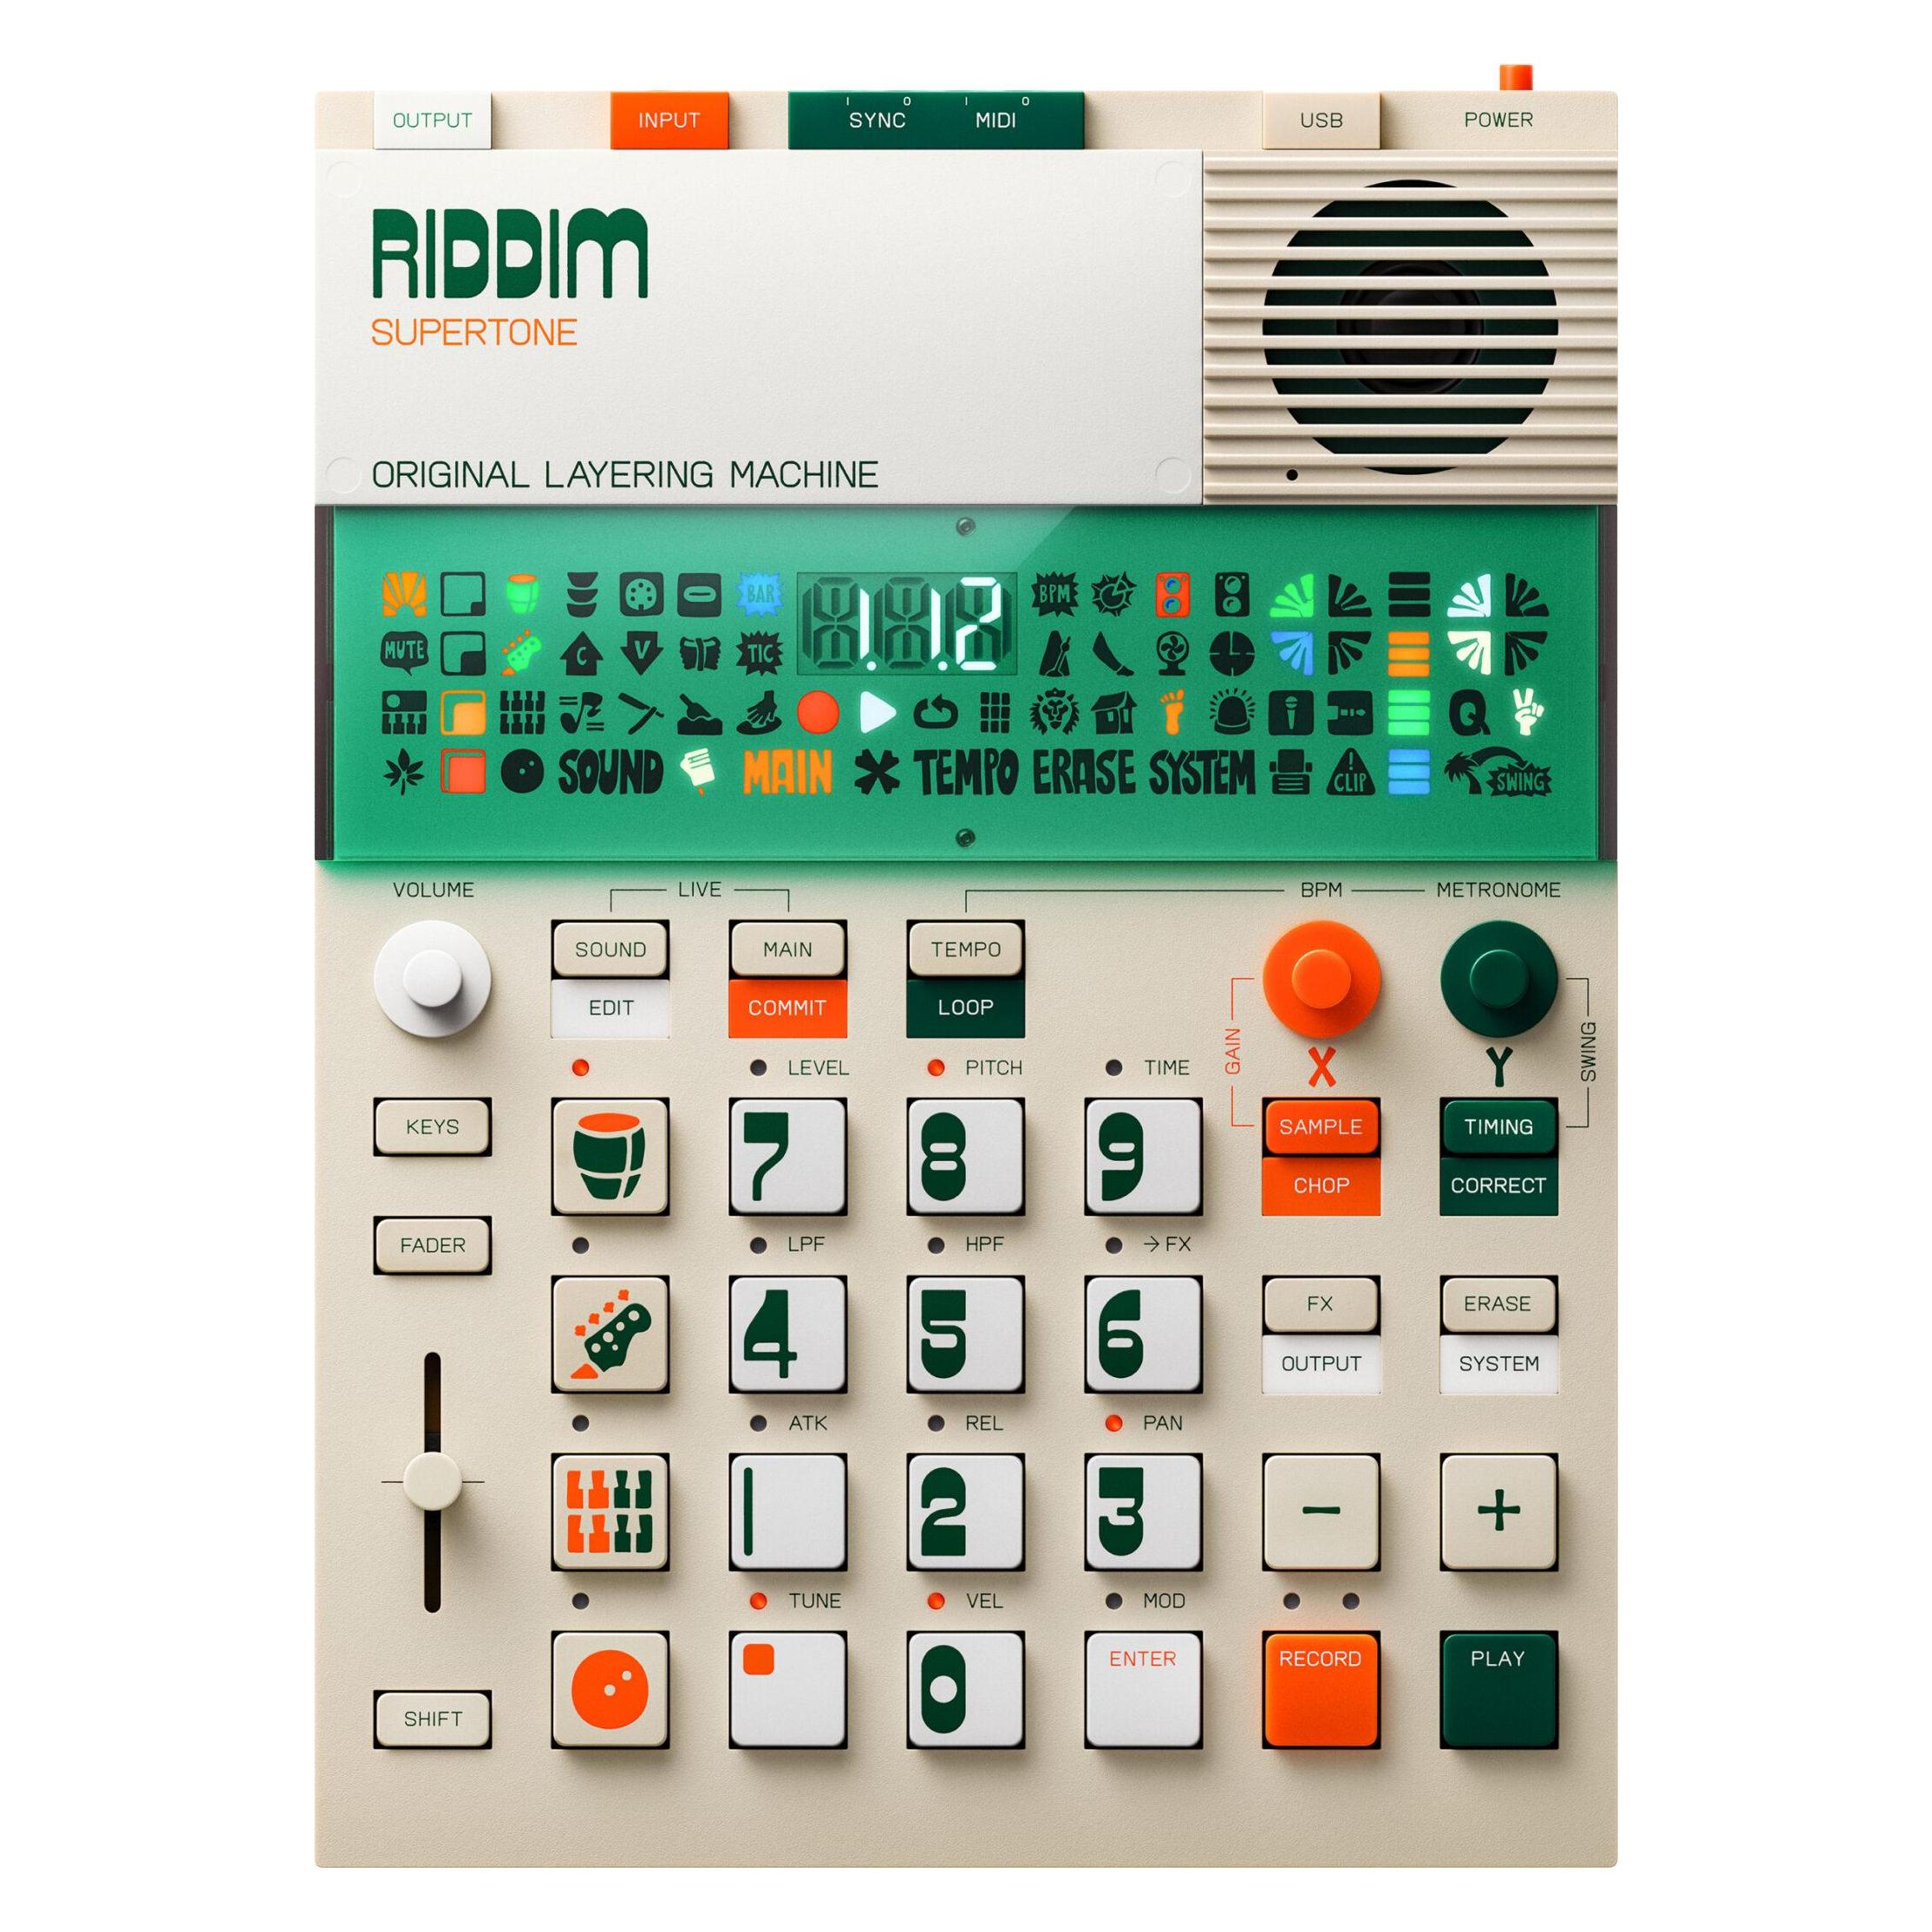
Teenage Engineering EP-40 Riddim SupertoneTeenage Engineering EP-40 Riddim Supertone; mobiler Sampler, Sequenzer und Composer; integriertes Mikrofon und Lautsprecher; 128 MB System-Speicher; 12 Stereo- / 16 Mono-Stimmen; Subtraktive Synth Engine für klassische Bass- und Lead-Sounds; über 300 handverlesene Instrumente und Sounds von renommierten Reggae-Produzenten; grid-synced Loops für präzise Performance; 9 Projekte mit je 80.000 Noten; 7 Haupt-Effekte und 12 Punch-In Effekte; druckempfindliche Tasten und multifunktionaler Fader; Sampling-Frequenz: 46 kHz / 16-bit; Anschlüsse: 1x Stereo In/Out (3,5 mm Klinke), Sync In/Out (3,5 mm Klinke), MIDI In/Out (3,5 mm Klinke Typ A) und USB-C; Stromversorgung über 4x AAA-Batterien oder über USB-C; Abmessungen: 240 mm x 176 mm x 16 mm; Gewicht: 0,62 kg319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **

Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
Top-Angebote
Produkte zum Begriff Capital-P-Riddim-Driven:
-
Data Driven ControllingData Driven Controlling , Den Controllerinnen und Controllern stehen immer mehr interne und externe Daten zur Verfügung, die gemanagt und genutzt werden wollen. Ein modernes, datengetriebenes Controlling weiß, wie diese Ressourcen genutzt und effektiv zur Entscheidungsunterstützung aufbereitet werden. Dieses Buch bietet dazu die Grundlagen und Konzepte. Es richtet sich an alle, die das Controlling durch den Einsatz moderner Data-Analytics- und Machine-Learning-Tools modernisieren möchten. Es dient als Leitfaden, um die vielfältigen Möglichkeiten der datengetriebenen Entscheidungsfindung zu erkunden und sie gewinnbringend in Ihrem Unternehmen einzusetzen. Lösungsvorschläge und Best-Practice-Beispiele runden das Buch ab. Inhalte: Data Governance und die Rolle des Controllings Datengetriebenes Risikocontrolling: Grundlagen, Beispiele, Anforderungen Datengestützte Entscheidungen in Insight Driven Organizations Data-Mining-Verfahren: Anwendung im Beschaffungscontrolling Nutzerzentriertes Controlling-Dashboard für bessere Entscheidungen Nachhaltigkeit: Datenbasierte Messung von Sustainability Performance und Risiken Organisation & IT Neue Möglichkeiten des prozessbezogenen Datenmanagements für das Controlling , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20231207, Produktform: Leinen, Titel der Reihe: Haufe Fachbuch##, Redaktion: Gleich, Ronald, Seitenzahl/Blattzahl: 240, Keyword: Advanced Analytics; BI; Controlling; DDDM; Data; Data Analytics; Data Science; Data-Driven; Datengesteuert; Datengetrieben:Datenbasiert; Datenkompetenz; Decision-Making; Driven; Entscheidungsfindung; KI; Machine Learning; Reporting; Reportingtools; SAP,, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Strategie~Entscheidungstheorie, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management: Entscheidungstheorie, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 177, Höhe: 20, Gewicht: 562, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
Ähnliche Suchbegriffe für Capital-P-Riddim-Driven
-
Teenage Engineering EP-40 Riddim SupertoneTeenage Engineering EP-40 Riddim Supertone; mobiler Sampler, Sequenzer und Composer; integriertes Mikrofon und Lautsprecher; 128 MB System-Speicher; 12 Stereo- / 16 Mono-Stimmen; Subtraktive Synth Engine für klassische Bass- und Lead-Sounds; über 300 handverlesene Instrumente und Sounds von renommierten Reggae-Produzenten; grid-synced Loops für präzise Performance; 9 Projekte mit je 80.000 Noten; 7 Haupt-Effekte und 12 Punch-In Effekte; druckempfindliche Tasten und multifunktionaler Fader; Sampling-Frequenz: 46 kHz / 16-bit; Anschlüsse: 1x Stereo In/Out (3,5 mm Klinke), Sync In/Out (3,5 mm Klinke), MIDI In/Out (3,5 mm Klinke Typ A) und USB-C; Stromversorgung über 4x AAA-Batterien oder über USB-C; Abmessungen: 240 mm x 176 mm x 16 mm; Gewicht: 0,62 kg319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Driven Back to Eden, Belletristik von Edward P Roe"Driven Back to Eden" ist ein unveränderter, hochwertiger Nachdruck der Originalausgabe von 1888, herausgegeben von Hansebooks. Dieses Werk ist Teil einer Reihe von literarischen Veröffentlichungen, die sich auf die Erhaltung historischer Literatur konzentrieren. Hansebooks widmet sich der Wiederveröffentlichung seltener und historischer Texte, die oft nur als Antiquitäten erhältlich sind. Durch die Bereitstellung solcher Werke trägt der Verlag zur Bewahrung von Wissen und kulturellem Erbe bei, das für zukünftige Generationen von Bedeutung ist. Die Publikation bietet Lesenden die Möglichkeit, in die Gedankenwelt des 19. Jahrhunderts einzutauchen und die zeitlosen Themen und Erzählungen des Autors Edward P. Roe zu entdecken. Die Kombination aus historischem Inhalt und hochwertiger Aufmachung macht dieses Buch zu einer wertvollen Ergänzung für jede Bibliothek.25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.