Domain balance-sheet.de kaufen?
Wir ziehen mit dem Projekt
balance-sheet.de um.
Sind Sie am Kauf der Domain
balance-sheet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain balance-sheet.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **


Ähnliche Suchbegriffe für Bestand
Top-Angebote
Produkte zum Begriff Bestand:
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
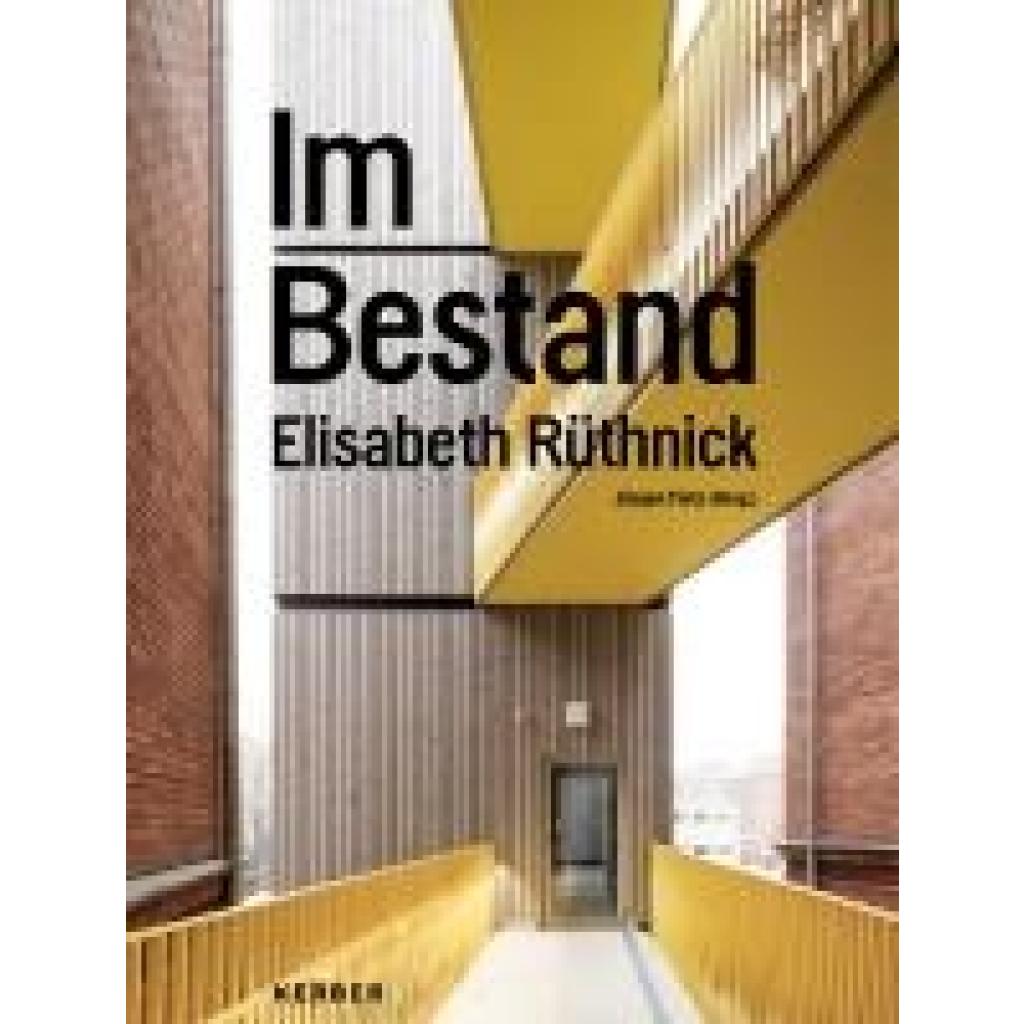
Im BestandIm Bestand , Elisabeth Rüthnick , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250401, Redaktion: Tietz, Jürgen, Seitenzahl/Blattzahl: 200, Keyword: Architektin; Architektinnen; Architektur Berlin; Architektur in Deutschland; Architekturbüro Berlin; Bauen im Bestand; Deutsche Architektin; Frauen in der Architektur; Moderne Architektur; Nachhaltige Architektur; Nachhaltiges Bauen; Rüthnick; Rüthnick Architekten, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus~Architektur / Sakrale Architekur, Fachkategorie: Architektur: berufliche Praxis~Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude~Architektur: Kirchen, Sakralbauten, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 240, Höhe: 25, Gewicht: 1474, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
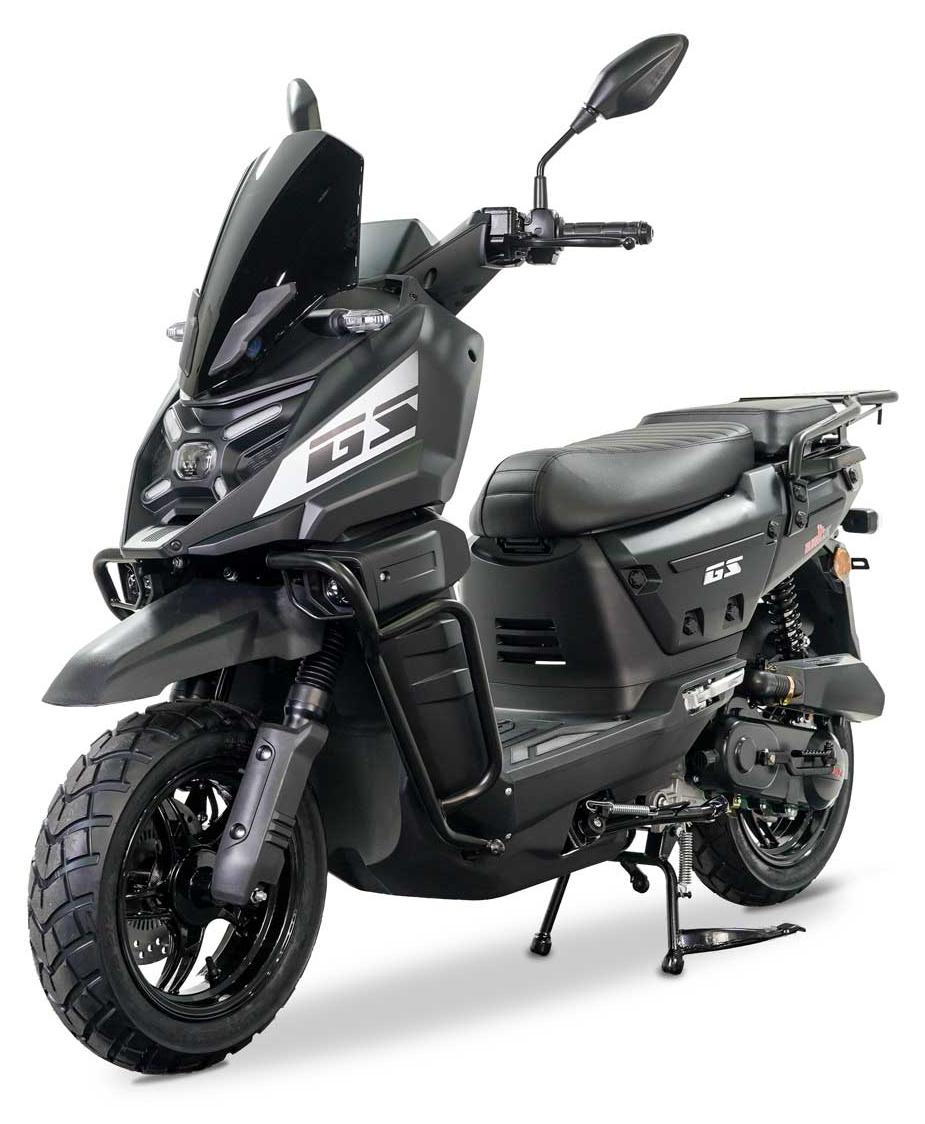
BESTAND GS-50 Mattschwarz 50 ccmDer Burnout GS 50ccm ist ein Adventure-Style-Motorroller für den Einstieg in die 50-ccm-Klasse: Ein 4-Takt-Motor mit EFI-Einspritzung leistet 2,2 kW (3 PS) bei 7.500 U/min und treibt den Roller über eine Vollautomatik (Variomatik) mit Riemenantrieb auf 45 km/h. Hydraulische Scheibenbremsen vorn und hinten sorgen für zuverlässige Verzögerung, die Sitzhöhe von 81 cm und das geringe Gewicht von 107 kg machen den GS 50ccm auch für kleinere und ungeübtere Fahrer:innen leicht beherrschbar. Gefahren wird er mit dem Führerschein der Klasse AM. Ausstattungsseitig orientiert sich der GS 50ccm klar am Adventure-Segment: Voll-LED-Beleuchtung, ein gut ablesbares LED-Display, Sturzbügel, Gepäckträger, Windschild und ein abschließbares Staufach unter der Sitzfläche gehören ebenso zur Serienausstattung wie ein verstellbarer Sportlenker, Keyless Go inklusive Alarmanlage und ein USB-Anschluss.199 und positioniert sich damit als gut ausgestatteter Adventure-Roller im Einstiegssegment der 50-ccm-Klasse.2199,00 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter


-
Gehört der Bestand an Bankkrediten bei einer Bilanz auf die Aktiva- oder auf die Passivaseite?
Der Bestand an Bankkrediten gehört zur Aktivaseite einer Bilanz. Aktiva sind die Vermögenswerte eines Unternehmens, zu denen auch Forderungen gegenüber Dritten, wie Bankkredite, gehören. Die Passivaseite einer Bilanz umfasst hingegen die Verbindlichkeiten und das Eigenkapital. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Gehört der eiserne Bestand in die Bilanz?
Ja, der eiserne Bestand gehört zur Bilanz. Der eiserne Bestand umfasst materielle Vermögensgegenstände wie Maschinen, Fahrzeuge oder Gebäude, die langfristig im Unternehmen genutzt werden. Diese Vermögensgegenstände werden in der Bilanz unter dem Anlagevermögen ausgewiesen. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **

Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
Top-Angebote
Produkte zum Begriff Bestand:
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Im BestandIm Bestand , Elisabeth Rüthnick , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250401, Redaktion: Tietz, Jürgen, Seitenzahl/Blattzahl: 200, Keyword: Architektin; Architektinnen; Architektur Berlin; Architektur in Deutschland; Architekturbüro Berlin; Bauen im Bestand; Deutsche Architektin; Frauen in der Architektur; Moderne Architektur; Nachhaltige Architektur; Nachhaltiges Bauen; Rüthnick; Rüthnick Architekten, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus~Architektur / Sakrale Architekur, Fachkategorie: Architektur: berufliche Praxis~Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude~Architektur: Kirchen, Sakralbauten, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 240, Höhe: 25, Gewicht: 1474, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Gehört der Bestand an Bankkrediten bei einer Bilanz auf die Aktiva- oder auf die Passivaseite?
Der Bestand an Bankkrediten gehört zur Aktivaseite einer Bilanz. Aktiva sind die Vermögenswerte eines Unternehmens, zu denen auch Forderungen gegenüber Dritten, wie Bankkredite, gehören. Die Passivaseite einer Bilanz umfasst hingegen die Verbindlichkeiten und das Eigenkapital. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
Ähnliche Suchbegriffe für Bestand
-
BESTAND GS-50 Mattschwarz 50 ccmDer Burnout GS 50ccm ist ein Adventure-Style-Motorroller für den Einstieg in die 50-ccm-Klasse: Ein 4-Takt-Motor mit EFI-Einspritzung leistet 2,2 kW (3 PS) bei 7.500 U/min und treibt den Roller über eine Vollautomatik (Variomatik) mit Riemenantrieb auf 45 km/h. Hydraulische Scheibenbremsen vorn und hinten sorgen für zuverlässige Verzögerung, die Sitzhöhe von 81 cm und das geringe Gewicht von 107 kg machen den GS 50ccm auch für kleinere und ungeübtere Fahrer:innen leicht beherrschbar. Gefahren wird er mit dem Führerschein der Klasse AM. Ausstattungsseitig orientiert sich der GS 50ccm klar am Adventure-Segment: Voll-LED-Beleuchtung, ein gut ablesbares LED-Display, Sturzbügel, Gepäckträger, Windschild und ein abschließbares Staufach unter der Sitzfläche gehören ebenso zur Serienausstattung wie ein verstellbarer Sportlenker, Keyless Go inklusive Alarmanlage und ein USB-Anschluss.199 und positioniert sich damit als gut ausgestatteter Adventure-Roller im Einstiegssegment der 50-ccm-Klasse.2199,00 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Ausfüllen eines Formblattes zur Gewinn- und Verlustrechnung mit vorhandenen Zahlen und Errechnen der einzelnen Zwischenergebnisse (UnterweisungAusfüllen Eines Formblattes Zur Gewinn- Und Verlustrechnung Mit Vorhandenen Zahlen Und Errechnen Der Einzelnen Zwischenergebnisse (unterweisung Industriekaufmann / -kauffrau), Taschenbuch Von Susann Lehmann, Grin, 978-3-638-59743-2, Seitenanzahl: 2014,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haumann:Radon im Neubau und Bestand, m., Fachbücher von Thomas HaumannBis Ende 2020 müssen deutschlandweit Radonvorsorgegebiete ausgewiesen werden. In diesen Gebieten müssen ab Januar 2021 erstmals an Arbeitsplätzen, die im Erdgeschoss oder sogar im Keller liegen, Messungen vorgenommen werden, um die Radonkonzentration in der Innenraumluft zu bestimmen. Bei zu hohen Werten müssen Sanierungsmassnahmen eingeleitet werden. Ab 2021 muss ausserdem bei der Errichtung von Neubauten auf einen ausreichenden Radonschutz geachtet werden. Das geplante Fachbuch fasst alle wichtigen Punkte zu Radon in Gebäuden verständlich zusammen, mit Hintergrundwissen und Beispielen aus der Praxis. Durch die ergänzenden Grafiken und Bilder ist es leicht zu konsumieren. Es kann zur Einarbeitung in das Thema Radon in Gebäuden, zur Aktualisierung des Fachwissens oder als Argumentationshilfe und Anschauungsbeispiel eingesetzt werden. Die Veröffentlichung der neuen DIN/TS 18117 (Teil 1 September 2021, Teil 2 voraussichtlich bis Ende 2024) bietet zudem einen aktuellen Anlass für das Erscheinen der Novität.95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gehört der eiserne Bestand in die Bilanz?
Ja, der eiserne Bestand gehört zur Bilanz. Der eiserne Bestand umfasst materielle Vermögensgegenstände wie Maschinen, Fahrzeuge oder Gebäude, die langfristig im Unternehmen genutzt werden. Diese Vermögensgegenstände werden in der Bilanz unter dem Anlagevermögen ausgewiesen. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.