Domain balance-sheet.de kaufen?
Wir ziehen mit dem Projekt
balance-sheet.de um.
Sind Sie am Kauf der Domain
balance-sheet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain balance-sheet.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **


Ähnliche Suchbegriffe für Neuzeit
Top-Angebote
Produkte zum Begriff Neuzeit:
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Französische Könige und Kaiser der NeuzeitFranzösische Könige und Kaiser der Neuzeit , Von Ludwig XII. bis Napoleon III. 1498-1870 , Bremsenteile mit Einbau > Kfz-Services & -Reparaturen , Auflage: 2. Auflage, Erscheinungsjahr: 20241020, Produktform: Kartoniert, Beilage: broschiert, Titel der Reihe: Beck'sche Reihe#1724#, Redaktion: Hartmann, Peter C., Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 496, Abbildungen: mit 16 Abbildungen, Keyword: 16. Jahrhundert; 17. Jahrhundert; 18. Jahrhundert; 19. Jahrhundert; 20. Jahrhundert; Biografie; Biographie; Frankreich; Geschichte; Herrschaft; Kaiser; König; Nachschlagewerk; Neuzeit; Sammlung, Fachschema: Achtzehntes Jahrhundert~Europa / Geschichte, Kulturgeschichte~Frankreich / Geschichte (bis 1945)~Neunzehntes Jahrhundert~Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Sechzehntes Jahrhundert~Siebzehntes Jahrhundert, Fachkategorie: Biografien: Könige und Königinnen~Sammelbiografien~Politische Führer und Führung~Europäische Geschichte, Region: Frankreich, Zeitraum: 16. Jahrhundert (1500 bis 1599 n. Chr.)~17. Jahrhundert (1600 bis 1699 n. Chr.)~18. Jahrhundert (1700 bis 1799 n. Chr.)~19. Jahrhundert (1800 bis 1899 n. Chr.), Warengruppe: TB/Geschichte/Neuzeit, Fachkategorie: Biografien: historisch, politisch, militärisch, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, verfügbar ab: 20241020, Blätteranzahl: 496 Blätter, Länge: 192, Breite: 123, Höhe: 31, Gewicht: 486, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neuzeit Instruments DropNeuzeit Instruments Drop; MIDI & USB Master Controller für Live- und Studio-Setups; zwei Layer mit jeweils 8 Fadern, 8 Tastern und 32 Push-Encodern, frei programmierbar auf MIDI CC-Befehle, Program Change, Bank Change, Pitch Bend und mehr; die Einstellungen aller Bedienelemente können als Snapshot gespeichert und in Echtzeit oder synchron zum Songtempo gewechselt oder überblendet werden; interne Master Clock für synchronisierte Snapshot-Wechsel (1-32 Takte); Speicherplätze für 400 Snapshots (20 Snapshots x 20 Bänke); Makro-Mapping pro Controller (bis zu 8 MIDI-Befehle pro Bedienelement); intuitive Programmierung direkt am Gerät - kein Software-Editor erforderlich; MIDI-Merge eingehender MIDI-Signale; 4x MIDI In / Out (3.5mm TRS Klinke, Typ A/B unterstützt); 2x CV-Eingang und 2x CV-Ausgang (3.5mm Klinke, Bereich: 0-5V); USB-C Datenport; Stromversorgung über separaten USB-C Port oder externes Netzteil (im Lieferumfang); solides Metallgehäuse; Abmessungen (BxTxH): 275 x 220 x 38mm; Gewicht: 1.52kg; inkl: externes Netzteil (12V/1.5A), USB-C Kabel, USB-C zu USB-A Kabel, 2x MIDI-TRS Kabel (3.5 mm Klinke, 125cm), MIDI-TRS auf DIN Adapter770,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
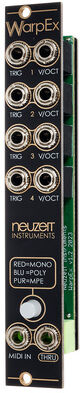
Neuzeit Instruments WarpEXNeuzeit Instruments WarpEX; Eurorack Modul; erweitert Neuzeit Instruments Warp (Artikel 578951) um vier CV/Gate-Eigänge zur polyphonen Ansteuerung und MIDI In/Out (3.5mm Klinke, Typ B); Strombedarf: 60mA (+12V) / 10mA (-12V); Breite: 4 TE119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **

Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
Top-Angebote
Produkte zum Begriff Neuzeit:
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Französische Könige und Kaiser der NeuzeitFranzösische Könige und Kaiser der Neuzeit , Von Ludwig XII. bis Napoleon III. 1498-1870 , Bremsenteile mit Einbau > Kfz-Services & -Reparaturen , Auflage: 2. Auflage, Erscheinungsjahr: 20241020, Produktform: Kartoniert, Beilage: broschiert, Titel der Reihe: Beck'sche Reihe#1724#, Redaktion: Hartmann, Peter C., Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 496, Abbildungen: mit 16 Abbildungen, Keyword: 16. Jahrhundert; 17. Jahrhundert; 18. Jahrhundert; 19. Jahrhundert; 20. Jahrhundert; Biografie; Biographie; Frankreich; Geschichte; Herrschaft; Kaiser; König; Nachschlagewerk; Neuzeit; Sammlung, Fachschema: Achtzehntes Jahrhundert~Europa / Geschichte, Kulturgeschichte~Frankreich / Geschichte (bis 1945)~Neunzehntes Jahrhundert~Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Sechzehntes Jahrhundert~Siebzehntes Jahrhundert, Fachkategorie: Biografien: Könige und Königinnen~Sammelbiografien~Politische Führer und Führung~Europäische Geschichte, Region: Frankreich, Zeitraum: 16. Jahrhundert (1500 bis 1599 n. Chr.)~17. Jahrhundert (1600 bis 1699 n. Chr.)~18. Jahrhundert (1700 bis 1799 n. Chr.)~19. Jahrhundert (1800 bis 1899 n. Chr.), Warengruppe: TB/Geschichte/Neuzeit, Fachkategorie: Biografien: historisch, politisch, militärisch, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, verfügbar ab: 20241020, Blätteranzahl: 496 Blätter, Länge: 192, Breite: 123, Höhe: 31, Gewicht: 486, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
Ähnliche Suchbegriffe für Neuzeit
-
Neuzeit Instruments DropNeuzeit Instruments Drop; MIDI & USB Master Controller für Live- und Studio-Setups; zwei Layer mit jeweils 8 Fadern, 8 Tastern und 32 Push-Encodern, frei programmierbar auf MIDI CC-Befehle, Program Change, Bank Change, Pitch Bend und mehr; die Einstellungen aller Bedienelemente können als Snapshot gespeichert und in Echtzeit oder synchron zum Songtempo gewechselt oder überblendet werden; interne Master Clock für synchronisierte Snapshot-Wechsel (1-32 Takte); Speicherplätze für 400 Snapshots (20 Snapshots x 20 Bänke); Makro-Mapping pro Controller (bis zu 8 MIDI-Befehle pro Bedienelement); intuitive Programmierung direkt am Gerät - kein Software-Editor erforderlich; MIDI-Merge eingehender MIDI-Signale; 4x MIDI In / Out (3.5mm TRS Klinke, Typ A/B unterstützt); 2x CV-Eingang und 2x CV-Ausgang (3.5mm Klinke, Bereich: 0-5V); USB-C Datenport; Stromversorgung über separaten USB-C Port oder externes Netzteil (im Lieferumfang); solides Metallgehäuse; Abmessungen (BxTxH): 275 x 220 x 38mm; Gewicht: 1.52kg; inkl: externes Netzteil (12V/1.5A), USB-C Kabel, USB-C zu USB-A Kabel, 2x MIDI-TRS Kabel (3.5 mm Klinke, 125cm), MIDI-TRS auf DIN Adapter770,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neuzeit Instruments WarpEXNeuzeit Instruments WarpEX; Eurorack Modul; erweitert Neuzeit Instruments Warp (Artikel 578951) um vier CV/Gate-Eigänge zur polyphonen Ansteuerung und MIDI In/Out (3.5mm Klinke, Typ B); Strombedarf: 60mA (+12V) / 10mA (-12V); Breite: 4 TE119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neuzeit Instruments WarpNeuzeit Instruments Warp; Eurorack Modul; Polyphone Synthesizerstimme; hybrides Konzept aus additiver Synthese und Wavetables; modulierbare XY-Matrix mit Obertonspektren und Spektralfilter; zwei Oszillatoren mit Grob- und Feinstimmung, linear detune, Sync, AM, FM, Phase Distortion und gefiltertem Rauschen; Tiefpass- und Hochpass-Filter (12dB/24dB wählbar) mit Resonanz; interne Modulationsmatrix; Modulationsquellen: 2x ADSR Hüllkurve, 2x LFO mit zahlreichen Wellenformen, MIDI-CC, MIDI-Velocity, MIDI-Aftertouch, Omni CV-Eingang; 7 Makro-Regler (je mit CV-Eingang) zur Steuerung der wichtigsten Parameter; komfortable Bedienung über 5 Encoder und Display; zwei Audio-Ausgänge (24Bit / 48kHz); erweiterbar über optionalen WarpEX Expander (Artikel 578952) für polyphone Ansteuerung (4 Stimmen), MIDI In/Out und MPE-Unterstützung; microSD Card Slot zum import eigener Wavetables sowie speichern und laden von Presets; Strombedarf: 225mA (+12V) / 25mA (-12V); Breite: 24 TE; Tiefe: 30mm689,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
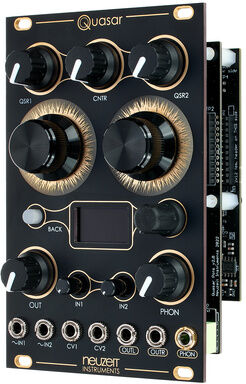
Neuzeit Instruments QuasarNeuzeit Instruments Quasar; Eurorack Modul; Binauraler 3D Audio Mixer; zwei Audio-Eingänge, die jeweils auf drei Signalwege Quasar 1, Quasar 2, Center (je mit einstellbarem Tiefpass / Hochpass) gemischt werden können; für jeden Quasar sind Signalposition im Raum (Höhe, Winkel, Distanz), Raumanteil (Raumgröße und -dämpfung), Envelope Follower und Modulations-LFO editierbar; Speicherplätze für 128 Presets; Bedienung über OLED-Display, Menü-Encoder und zwei Encoder mit LED-Ringen; Pegelregler für Eingangssignal 1/2, Quasar 1/2, Center, Stereoausgang und Kopfhörerausgang; zwei zuweisbare CV-Eingänge; zwei Audio-Eingänge und -ausgänge; Stereo-Kopfhörerausgang; Strombedarf: 185mA (+12V) / 20mA (-12V); Breite: 16 TE; Tiefe: 45mm479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.