Domain balance-sheet.de kaufen?
Wir ziehen mit dem Projekt
balance-sheet.de um.
Sind Sie am Kauf der Domain
balance-sheet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain balance-sheet.de kaufen?
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Ähnliche Suchbegriffe für Geschlechtsbezogene-und-stille-Gewalt
Top-Angebote
Produkte zum Begriff Geschlechtsbezogene-und-stille-Gewalt:
-
Aggression, Gewalt und AggressionsmanagementAggression, Gewalt und Aggressionsmanagement , Lehr- und Praxishandbuch zur Gewaltprävention für Pflege-, Gesundheits- und Sozialberufe , Retuschestifte & Spray > Autopflege & Aufbereitung , Auflage: 2., vollständig überarbeitete und erweiterte Aufl., Erscheinungsjahr: 201910, Produktform: Leinen, Redaktion: Walter, Gernot~Oud, Nico E.~Nau, Johannes, Auflage: 19002, Auflage/Ausgabe: 2., vollständig überarbeitete und erweiterte Aufl, Seitenzahl/Blattzahl: 632, Abbildungen: 21 Fotos, 31 Tabellen, Keyword: Interventionen; Gesundheitswesen; Prävention; Gesundheit; Eskalation; Pflege; Praxisbuch; Reizabschirmung; Lehrbuch, Fachschema: Aggression - Aggressivität~Gesundheitsberufe~Medizinalfachberufe~Krankenpflege~Pflege / Krankenpflege~Medizin / Allgemeines, Einführung, Lexikon~Management / Pflegemanagement~Pflegemanagement, Fachkategorie: Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Fachkrankenpflege, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Länge: 249, Breite: 179, Höhe: 35, Gewicht: 1329, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783456850733, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Was sind stille Reserven in der Bilanz?
Was sind stille Reserven in der Bilanz? Stille Reserven sind Vermögenswerte, deren Wert in der Bilanz unterbewertet ist, im Vergleich zu ihrem tatsächlichen Marktwert. Diese Reserven entstehen, wenn Vermögenswerte zu niedrigen Anschaffungskosten oder zu niedrigen Abschreibungen in der Bilanz ausgewiesen werden. Sie können sich positiv auf die finanzielle Gesundheit eines Unternehmens auswirken, da sie bei Bedarf realisiert werden können, um Gewinne zu steigern oder Verluste auszugleichen. Stille Reserven können auch genutzt werden, um Investitionen zu tätigen oder Schulden abzuzahlen. Es ist wichtig, dass Unternehmen ihre stille Reserven regelmäßig überprüfen und bewerten, um eine genaue Darstellung ihres Vermögens und ihrer finanziellen Situation zu gewährleisten. **
-
Werden stille Reserven in der Bilanz ausgewiesen?
Werden stille Reserven in der Bilanz ausgewiesen? Stille Reserven sind nicht in der Bilanz ausgewiesen, da sie nicht direkt messbar sind. Sie entstehen, wenn Vermögensgegenstände zu niedrigen Werten in der Bilanz ausgewiesen werden, obwohl sie in Wirklichkeit einen höheren Wert haben. Stille Reserven können sich positiv auf die finanzielle Situation eines Unternehmens auswirken, da sie zusätzliches Eigenkapital darstellen. Allerdings können sie auch zu einer Verzerrung der tatsächlichen Vermögens- und Ertragslage führen, wenn sie nicht transparent dargestellt werden. Daher ist es wichtig, dass Unternehmen ihre stille Reserven offenlegen und transparent kommunizieren. **
-
Wo stehen stille Reserven in der Bilanz?
Stille Reserven in der Bilanz stehen dort, wo Vermögensgegenstände zu niedrigeren Werten ausgewiesen sind als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Immobilien oder Beteiligungen der Fall sein. Stille Reserven entstehen, wenn Vermögensgegenstände zu historischen Anschaffungskosten bilanziert werden, obwohl ihr Wert gestiegen ist. Diese stillen Reserven können bei einer Bewertung zum aktuellen Marktwert realisiert werden und somit zu einer Erhöhung des Eigenkapitals führen. Unternehmen sollten regelmäßig prüfen, ob stille Reserven in ihrer Bilanz vorhanden sind und gegebenenfalls entsprechende Anpassungen vornehmen. **

Wie entstehen stille Reserven in der Bilanz?
Stille Reserven in der Bilanz entstehen, wenn Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt sind als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder Beteiligungen der Fall sein. Durch diese niedrigere Bewertung entsteht ein Unterschiedsbetrag zwischen dem Buchwert und dem aktuellen Marktwert, der als stille Reserve bezeichnet wird. Stille Reserven können auch durch eine vorsichtige Gewinnrealisierungspolitik entstehen, bei der Gewinne nicht vollständig ausgewiesen werden, sondern zurückgehalten werden. Diese stille Reserve kann in Zukunft realisiert werden, um Gewinne zu steigern oder Verluste auszugleichen. **
Was sind stille Reserven in der Bilanz?
Stille Reserven sind Vermögenswerte, die in der Bilanz nicht oder nur teilweise ausgewiesen werden. Sie entstehen beispielsweise durch niedrige Buchwerte von Vermögensgegenständen oder durch nicht realisierte Gewinne. Stille Reserven können dazu dienen, das Eigenkapital einer Firma zu stärken oder als Rücklage für zukünftige Investitionen verwendet werden. **
Top-Angebote
Produkte zum Begriff Geschlechtsbezogene-und-stille-Gewalt:
-
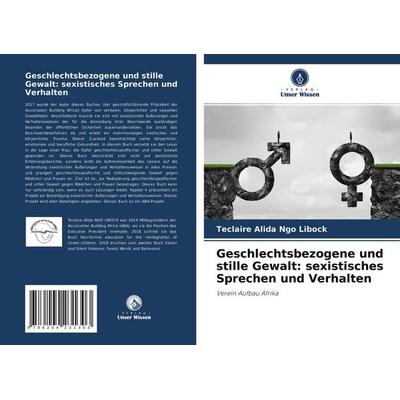
Geschlechtsbezogene und stille Gewalt: sexistisches Sprechen und Verhalten, Taschenbuch von Teclaire Alida Ngo Libock, Verlag Unser Wissen,Geschlechtsbezogene Und Stille Gewalt: Sexistisches Sprechen Und Verhalten, Taschenbuch Von Teclaire Alida Ngo Libock, Verlag Unser Wissen, 978-620-4-23130-3, Seitenanzahl: 9654,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aggression, Gewalt und AggressionsmanagementAggression, Gewalt und Aggressionsmanagement , Lehr- und Praxishandbuch zur Gewaltprävention für Pflege-, Gesundheits- und Sozialberufe , Retuschestifte & Spray > Autopflege & Aufbereitung , Auflage: 2., vollständig überarbeitete und erweiterte Aufl., Erscheinungsjahr: 201910, Produktform: Leinen, Redaktion: Walter, Gernot~Oud, Nico E.~Nau, Johannes, Auflage: 19002, Auflage/Ausgabe: 2., vollständig überarbeitete und erweiterte Aufl, Seitenzahl/Blattzahl: 632, Abbildungen: 21 Fotos, 31 Tabellen, Keyword: Interventionen; Gesundheitswesen; Prävention; Gesundheit; Eskalation; Pflege; Praxisbuch; Reizabschirmung; Lehrbuch, Fachschema: Aggression - Aggressivität~Gesundheitsberufe~Medizinalfachberufe~Krankenpflege~Pflege / Krankenpflege~Medizin / Allgemeines, Einführung, Lexikon~Management / Pflegemanagement~Pflegemanagement, Fachkategorie: Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Fachkrankenpflege, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Länge: 249, Breite: 179, Höhe: 35, Gewicht: 1329, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783456850733, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Was sind stille Reserven in der Bilanz?
Was sind stille Reserven in der Bilanz? Stille Reserven sind Vermögenswerte, deren Wert in der Bilanz unterbewertet ist, im Vergleich zu ihrem tatsächlichen Marktwert. Diese Reserven entstehen, wenn Vermögenswerte zu niedrigen Anschaffungskosten oder zu niedrigen Abschreibungen in der Bilanz ausgewiesen werden. Sie können sich positiv auf die finanzielle Gesundheit eines Unternehmens auswirken, da sie bei Bedarf realisiert werden können, um Gewinne zu steigern oder Verluste auszugleichen. Stille Reserven können auch genutzt werden, um Investitionen zu tätigen oder Schulden abzuzahlen. Es ist wichtig, dass Unternehmen ihre stille Reserven regelmäßig überprüfen und bewerten, um eine genaue Darstellung ihres Vermögens und ihrer finanziellen Situation zu gewährleisten. **
Ähnliche Suchbegriffe für Geschlechtsbezogene-und-stille-Gewalt
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die stille Gewalt der Träume, Belletristik von K. Sello DuikerK. Sello Duiker (eigentlich Kabelo Duiker) wurde 1974 in Soweto, Südafrika geboren. Sein Debütroman "Thirteen Cents" wurde im Jahr 2001 mit dem Commonwealth Writers Prize in der Kategorie Bester Erstlingsroman - Afrika ausgezeichnet. Sein zweiter Roman "The Quiet Violence of Dreams" erschien 2002 und wurde von der internationalen Presse begeistert aufgenommen. Duiker erhielt dafür den Herman Charles Bosman-Preis. 2003 hatte er ein Literaturstipendium der Stiftung kunst:raum sylt quelle. Im Januar 2005 nahm sich K. Sello Duiker das Leben. In seinem Roman zeichnet K. Sello Duiker ein aktuelles Bild südafrikanischer städtischer Kultur. Die Handlung spielt in Kapstadt, der zweitgrössten Stadt in Südafrika. Tshepo, ein Student, wird nach einer drogenbedingten Psychose in die Psychiatrie eingeliefert. Nach seiner Flucht und Rückführung beginnt er eine Behandlung, die zur Heilung führt.26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werden stille Reserven in der Bilanz ausgewiesen?
Werden stille Reserven in der Bilanz ausgewiesen? Stille Reserven sind nicht in der Bilanz ausgewiesen, da sie nicht direkt messbar sind. Sie entstehen, wenn Vermögensgegenstände zu niedrigen Werten in der Bilanz ausgewiesen werden, obwohl sie in Wirklichkeit einen höheren Wert haben. Stille Reserven können sich positiv auf die finanzielle Situation eines Unternehmens auswirken, da sie zusätzliches Eigenkapital darstellen. Allerdings können sie auch zu einer Verzerrung der tatsächlichen Vermögens- und Ertragslage führen, wenn sie nicht transparent dargestellt werden. Daher ist es wichtig, dass Unternehmen ihre stille Reserven offenlegen und transparent kommunizieren. **
-
Wo stehen stille Reserven in der Bilanz?
Stille Reserven in der Bilanz stehen dort, wo Vermögensgegenstände zu niedrigeren Werten ausgewiesen sind als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Immobilien oder Beteiligungen der Fall sein. Stille Reserven entstehen, wenn Vermögensgegenstände zu historischen Anschaffungskosten bilanziert werden, obwohl ihr Wert gestiegen ist. Diese stillen Reserven können bei einer Bewertung zum aktuellen Marktwert realisiert werden und somit zu einer Erhöhung des Eigenkapitals führen. Unternehmen sollten regelmäßig prüfen, ob stille Reserven in ihrer Bilanz vorhanden sind und gegebenenfalls entsprechende Anpassungen vornehmen. **
-
Wie entstehen stille Reserven in der Bilanz?
Stille Reserven in der Bilanz entstehen, wenn Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt sind als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder Beteiligungen der Fall sein. Durch diese niedrigere Bewertung entsteht ein Unterschiedsbetrag zwischen dem Buchwert und dem aktuellen Marktwert, der als stille Reserve bezeichnet wird. Stille Reserven können auch durch eine vorsichtige Gewinnrealisierungspolitik entstehen, bei der Gewinne nicht vollständig ausgewiesen werden, sondern zurückgehalten werden. Diese stille Reserve kann in Zukunft realisiert werden, um Gewinne zu steigern oder Verluste auszugleichen. **
-
Was sind stille Reserven in der Bilanz?
Stille Reserven sind Vermögenswerte, die in der Bilanz nicht oder nur teilweise ausgewiesen werden. Sie entstehen beispielsweise durch niedrige Buchwerte von Vermögensgegenständen oder durch nicht realisierte Gewinne. Stille Reserven können dazu dienen, das Eigenkapital einer Firma zu stärken oder als Rücklage für zukünftige Investitionen verwendet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.