Domain balance-sheet.de kaufen?
Wir ziehen mit dem Projekt
balance-sheet.de um.
Sind Sie am Kauf der Domain
balance-sheet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain balance-sheet.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **

Ähnliche Suchbegriffe für Fälschung
Top-Angebote
Produkte zum Begriff Fälschung:
-
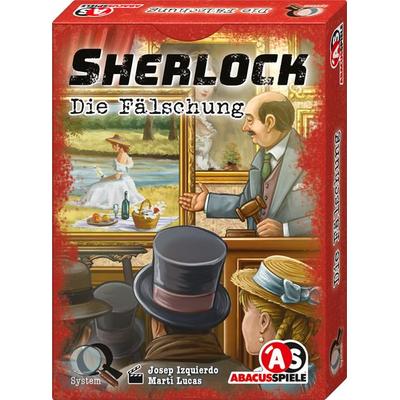
Sherlock – Die FälschungNachdem Waehrend Einer Sotheby’s-auktion Eine Moegliche Faelschung Entdeckt Wurde, Bittet Euch Die Polizei Um Hilfe, Um Herauszufinden, Was Passiert Ist. Handelt Es Sich Bei Dem Gemaelde Tatsaechlich Um Eine Faelschung? Und Wenn Ja, Was Ist Dann Mit...7,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Mynarek, Hubertus: Die Jesus-FälschungDie Jesus-Fälschung , Die römisch-katholische Kirche verkündet seit dem ersten Beginn ihrer Existenz als eines ihrer zentralen Dogmen, dass sie die authentische Kirche Jesu Christi sei, dass Jesus sie gegründet habe. Auch die protestantische Kirche, die lutherische ebenso wie die reformierten Kirchen Calvins und Zwinglis leiten sich mit voller Überzeugung von Jesus Christus ab. Alle Theologen dieser Kirchen sind Agitatoren, Propagatoren und Apologeten der These von der Herkunft ihrer Kirche aus dem Ursprung, der Jesus Christus heißt. In radikalem Gegensatz dazu muss als sicher gelten: Jesus war Jude, blieb Jude und hat nie vorgehabt, eine christliche Religion oder eine sich christlich nennende Kirche zu gründen. Die Frage, ob es diesen Jesus wirklich gegeben, ob er wirklich gelebt hat, können wir hier außer Acht lassen. Sie ist bis heute wissenschaftlich nicht endgültig entschieden. Aber wenn er gelebt hat, war er Jude und hat er nicht an ein Christentum und schon gar nicht an die Stiftung einer christlichen oder katholischen Kirche gedacht. Daran hinderte ihn nicht nur seine tiefe, innere Zugehörigkeit zur jüdischen Religion, sondern auch der Umstand, dass er fest an die sehr bald hereinbrechende Gottesherrschaft auf Erden glaubte, dass sein Leben ganz im Zeichen dieser Naherwartung stand. Wie sollte er da an die Gründung einer neuen Religion oder gar an eine Organisation wie die katholische Kirche denken? , Drosselklappen > Kraftstoffversorgung , Erscheinungsjahr: 20231115, Autoren: Mynarek, Hubertus, Seitenzahl/Blattzahl: 208, Keyword: Atheismus; Christentum; Ethik; Gott; Humanismus; Jesus; Kirche; Naturwissenschaft; Papst, Fachschema: Zwanzigstes Jahrhundert~Katholizismus~Römische Kirche~Altes Testament~Bibel / Altes Testament~Hebräische Bibel~Atheismus, Fachkategorie: Katholizismus, römisch-katholische Kirche~Agnostizismus und Atheismus~Religiöse Aspekte, Warengruppe: TB/Religion/Theologie/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 145, Höhe: 13, Gewicht: 288, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fälschung und Fake, Fachbücher von Martin DollOb handgeschnitzte Fossilien, Gesänge eines kaledonischen Barden aus dem 3. Jahrhundert oder erfundene Promi-Interviews – die Liste spektakulärer Fälschungen und Betrügereien ist lang und vielfältig. Basierend auf Fallstudien verfolgt dieses Buch zwei zentrale Fragen: Welche Umstände führten zur Akzeptanz der Fälschungen? Und welche diskurskritischen Effekte ergaben sich aus den Enthüllungen? Vor dem Hintergrund einer Neubewertung von Michel Foucaults archäologisch-genealogischen Texten entwickelt Martin Doll zunächst eine Theorie der Fälschung und des Betrugs. Auf diese Weise werden die Phänomene von einem ontologischen Wahrheitsbegriff gelöst und stattdessen als Wendepunkte im Sinne der Diskurstheorie betrachtet. Fälschungen, die zunächst echt erscheinen, wirken wahr, authentisch, originell oder autorisiert, bevor sie aufgedeckt werden, und erst später, nachdem sie entlarvt wurden, erscheinen sie als gefälscht – eine Dynamik, die besonders explosiv im Fall von Betrügereien ist, bei denen die Enthüllung von Anfang an eingeplant ist. Als Untersuchungsobjekte können Fälschungen und Betrügereien daher einerseits Informationen darüber liefern, welche Kriterien entscheidend für die Akzeptanz wissenschaftlicher Objekte, authentischer oder autorisierter Texte usw. in einem bestimmten historischen Zeitraum sind. Andererseits können sie als Diskursevents verstanden werden, denn obwohl sie zunächst auf einer Basis regelmässiger Praktiken beruhen, sorgen sie bei ihrer Enthüllung dafür, dass die im Diskurs gültigen Aussagen, Regeln und Praktiken einer Prüfung unterzogen werden, wenn nicht sogar einer grundlegenden Transformation. Die analysierten Fälle erstrecken sich über fast vier Jahrhunderte und umfassen die sogenannten Würzburger Lügensteine (1726), den Piltdown-Menschen (1912-1953), James Macphersons Ossianische Lieder (1760), die gefälschten Interviews von Tom Kummer (1996-2000), die gefälschten Magazinartikel für stern TV von Michael Born (1990-1996) und die interventionistischen Praktiken der US-Künstlergruppe The Yes Men (1999-heute).34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Ist der Lotto-Gewinn eine Fälschung?
Ich kann diese Frage nicht beantworten, da ich keine Informationen über einen spezifischen Lotto-Gewinn habe. Es ist jedoch wichtig, vorsichtig zu sein und sicherzustellen, dass man mit seriösen Lotterieanbietern spielt, um Betrug zu vermeiden. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **

Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Top-Angebote
Produkte zum Begriff Fälschung:
-
Sherlock – Die FälschungNachdem Waehrend Einer Sotheby’s-auktion Eine Moegliche Faelschung Entdeckt Wurde, Bittet Euch Die Polizei Um Hilfe, Um Herauszufinden, Was Passiert Ist. Handelt Es Sich Bei Dem Gemaelde Tatsaechlich Um Eine Faelschung? Und Wenn Ja, Was Ist Dann Mit...7,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Mynarek, Hubertus: Die Jesus-FälschungDie Jesus-Fälschung , Die römisch-katholische Kirche verkündet seit dem ersten Beginn ihrer Existenz als eines ihrer zentralen Dogmen, dass sie die authentische Kirche Jesu Christi sei, dass Jesus sie gegründet habe. Auch die protestantische Kirche, die lutherische ebenso wie die reformierten Kirchen Calvins und Zwinglis leiten sich mit voller Überzeugung von Jesus Christus ab. Alle Theologen dieser Kirchen sind Agitatoren, Propagatoren und Apologeten der These von der Herkunft ihrer Kirche aus dem Ursprung, der Jesus Christus heißt. In radikalem Gegensatz dazu muss als sicher gelten: Jesus war Jude, blieb Jude und hat nie vorgehabt, eine christliche Religion oder eine sich christlich nennende Kirche zu gründen. Die Frage, ob es diesen Jesus wirklich gegeben, ob er wirklich gelebt hat, können wir hier außer Acht lassen. Sie ist bis heute wissenschaftlich nicht endgültig entschieden. Aber wenn er gelebt hat, war er Jude und hat er nicht an ein Christentum und schon gar nicht an die Stiftung einer christlichen oder katholischen Kirche gedacht. Daran hinderte ihn nicht nur seine tiefe, innere Zugehörigkeit zur jüdischen Religion, sondern auch der Umstand, dass er fest an die sehr bald hereinbrechende Gottesherrschaft auf Erden glaubte, dass sein Leben ganz im Zeichen dieser Naherwartung stand. Wie sollte er da an die Gründung einer neuen Religion oder gar an eine Organisation wie die katholische Kirche denken? , Drosselklappen > Kraftstoffversorgung , Erscheinungsjahr: 20231115, Autoren: Mynarek, Hubertus, Seitenzahl/Blattzahl: 208, Keyword: Atheismus; Christentum; Ethik; Gott; Humanismus; Jesus; Kirche; Naturwissenschaft; Papst, Fachschema: Zwanzigstes Jahrhundert~Katholizismus~Römische Kirche~Altes Testament~Bibel / Altes Testament~Hebräische Bibel~Atheismus, Fachkategorie: Katholizismus, römisch-katholische Kirche~Agnostizismus und Atheismus~Religiöse Aspekte, Warengruppe: TB/Religion/Theologie/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 145, Höhe: 13, Gewicht: 288, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Ist der Lotto-Gewinn eine Fälschung?
Ich kann diese Frage nicht beantworten, da ich keine Informationen über einen spezifischen Lotto-Gewinn habe. Es ist jedoch wichtig, vorsichtig zu sein und sicherzustellen, dass man mit seriösen Lotterieanbietern spielt, um Betrug zu vermeiden. **
Ähnliche Suchbegriffe für Fälschung
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fälschung und Fake, Fachbücher von Martin DollOb handgeschnitzte Fossilien, Gesänge eines kaledonischen Barden aus dem 3. Jahrhundert oder erfundene Promi-Interviews – die Liste spektakulärer Fälschungen und Betrügereien ist lang und vielfältig. Basierend auf Fallstudien verfolgt dieses Buch zwei zentrale Fragen: Welche Umstände führten zur Akzeptanz der Fälschungen? Und welche diskurskritischen Effekte ergaben sich aus den Enthüllungen? Vor dem Hintergrund einer Neubewertung von Michel Foucaults archäologisch-genealogischen Texten entwickelt Martin Doll zunächst eine Theorie der Fälschung und des Betrugs. Auf diese Weise werden die Phänomene von einem ontologischen Wahrheitsbegriff gelöst und stattdessen als Wendepunkte im Sinne der Diskurstheorie betrachtet. Fälschungen, die zunächst echt erscheinen, wirken wahr, authentisch, originell oder autorisiert, bevor sie aufgedeckt werden, und erst später, nachdem sie entlarvt wurden, erscheinen sie als gefälscht – eine Dynamik, die besonders explosiv im Fall von Betrügereien ist, bei denen die Enthüllung von Anfang an eingeplant ist. Als Untersuchungsobjekte können Fälschungen und Betrügereien daher einerseits Informationen darüber liefern, welche Kriterien entscheidend für die Akzeptanz wissenschaftlicher Objekte, authentischer oder autorisierter Texte usw. in einem bestimmten historischen Zeitraum sind. Andererseits können sie als Diskursevents verstanden werden, denn obwohl sie zunächst auf einer Basis regelmässiger Praktiken beruhen, sorgen sie bei ihrer Enthüllung dafür, dass die im Diskurs gültigen Aussagen, Regeln und Praktiken einer Prüfung unterzogen werden, wenn nicht sogar einer grundlegenden Transformation. Die analysierten Fälle erstrecken sich über fast vier Jahrhunderte und umfassen die sogenannten Würzburger Lügensteine (1726), den Piltdown-Menschen (1912-1953), James Macphersons Ossianische Lieder (1760), die gefälschten Interviews von Tom Kummer (1996-2000), die gefälschten Magazinartikel für stern TV von Michael Born (1990-1996) und die interventionistischen Praktiken der US-Künstlergruppe The Yes Men (1999-heute).34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abacusspiele Sherlock - Die Fälschung - deutsch 286287Nachdem während einer Sotheby?s-Auktion eine mögliche Fälschung entdeckt wurde, bittet euch die Polizei um Hilfe, um herauszufinden, was passiert ist. ... 1 x Sherlock - Die Fälschung - deutsch Sprache: deutsche Version Anleitung in: T8,45 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.