Domain balance-sheet.de kaufen?
Wir ziehen mit dem Projekt
balance-sheet.de um.
Sind Sie am Kauf der Domain
balance-sheet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain balance-sheet.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **


Ähnliche Suchbegriffe für Ego
Top-Angebote
Produkte zum Begriff Ego:
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Himber, Céline: Mon Alter Ego 1Mon Alter Ego 1 , Zielniveau A1 Mon alter ego ist ein Französisch-Lehrwerk für Anfänger:innen in Grundstufenkursen an französischen Kulturinstituten, Universitäten und privaten Sprachenschulen; es eignet sich besonders für Intensivkurse (Niveau A bis B2) Mon alter ego ist die Neubearbeitung von Alter ego+, geschrieben von den gleichen Autor:innen. Das bewährte Konzept mit rascher Progression wurde beibehalten, aber zu 100% neu bearbeitet! Für die Lernenden: ¿ Lernziele entsprechen den Bedürfnissen der Studierenden, sowohl als soziale Akteure als auch als Lernende. ¿ spezielle Seiten mit Strategien und Tools zur Verbesserung der Lernerautonomie ¿ Einstufungstests, zahlreiche Wissenstests und Modellaufgaben zur Vorbereitung auf DELF-Prüfungen ¿ Audios und Videos im Internet und über die Media+ App zugänglich ¿ Digitale Komponenten: 250 Übungen (Parcours Digital® ) sowie ein Code für die digitale Ausgabe ¿ weitere Videos und Übungen auf apprendre.tv5monde.org ¿ Arbeitsbuch + digitale Ausgabe mit vielfältigen, motivierenden Übungen, Selbstevaluierungsseiten und Musteraufgaben zur jeweiligen DELF-Prüfung Für die Kursleiter:innen: ¿ klares Konzept durch leicht umzusetzende Lektionen mit Unterrichtsszenarien, den Übungsabschnitten und der Merkseite. ¿ Vorschläge für Aktivitäten und Ressourcen in Classe + für einen persönlich gestalteten Unterricht ¿ ermöglicht so einen interaktiven Unterricht, fördert die Beteiligung der Lernenden und Interaktionen innerhalb des Kurses ¿ Lehrerhandbuch (als Buch oder als kostenloses PDF-Datei) mit zusätzlichen Tests und Tipps für den hybriden Unterricht ¿ unter monalterego.lab Zugang zu weiteren Materialien (Begleittutorials etc.) sowie einem Tool, um den Unterricht besser zu planen und auf die Lernenden abzustimmen , Halterungen & Klemmen > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 20230607, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Himber, Céline~Hugot, Catherine~Waendendries, Monique, Seitenzahl/Blattzahl: 176, Keyword: Französisch;Fremd. Kursbez.;Jugendliche ab 16;Lehrwerk;Sprachen lernen;Sprachen unterrichten;Universität;junge Erwachsene, Fachschema: Französisch / Lehrbuch, Lehrgang, VHS~Französisch / Schulbuch / VHS, Erwachsenenbildung~Französisch / Lehrbuch, Lehrgang, VHS / Software, Warengruppe: HC/Schulbücher/VHS/Erwachsenenbildung, Sender’s product category: BUNDLE, Länge: 294, Breite: 205, Höhe: 11, Gewicht: 554, Produktform: Kartoniert, Genre: Schule und Lernen,29,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **

Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
Top-Angebote
Produkte zum Begriff Ego:
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Himber, Céline: Mon Alter Ego 1Mon Alter Ego 1 , Zielniveau A1 Mon alter ego ist ein Französisch-Lehrwerk für Anfänger:innen in Grundstufenkursen an französischen Kulturinstituten, Universitäten und privaten Sprachenschulen; es eignet sich besonders für Intensivkurse (Niveau A bis B2) Mon alter ego ist die Neubearbeitung von Alter ego+, geschrieben von den gleichen Autor:innen. Das bewährte Konzept mit rascher Progression wurde beibehalten, aber zu 100% neu bearbeitet! Für die Lernenden: ¿ Lernziele entsprechen den Bedürfnissen der Studierenden, sowohl als soziale Akteure als auch als Lernende. ¿ spezielle Seiten mit Strategien und Tools zur Verbesserung der Lernerautonomie ¿ Einstufungstests, zahlreiche Wissenstests und Modellaufgaben zur Vorbereitung auf DELF-Prüfungen ¿ Audios und Videos im Internet und über die Media+ App zugänglich ¿ Digitale Komponenten: 250 Übungen (Parcours Digital® ) sowie ein Code für die digitale Ausgabe ¿ weitere Videos und Übungen auf apprendre.tv5monde.org ¿ Arbeitsbuch + digitale Ausgabe mit vielfältigen, motivierenden Übungen, Selbstevaluierungsseiten und Musteraufgaben zur jeweiligen DELF-Prüfung Für die Kursleiter:innen: ¿ klares Konzept durch leicht umzusetzende Lektionen mit Unterrichtsszenarien, den Übungsabschnitten und der Merkseite. ¿ Vorschläge für Aktivitäten und Ressourcen in Classe + für einen persönlich gestalteten Unterricht ¿ ermöglicht so einen interaktiven Unterricht, fördert die Beteiligung der Lernenden und Interaktionen innerhalb des Kurses ¿ Lehrerhandbuch (als Buch oder als kostenloses PDF-Datei) mit zusätzlichen Tests und Tipps für den hybriden Unterricht ¿ unter monalterego.lab Zugang zu weiteren Materialien (Begleittutorials etc.) sowie einem Tool, um den Unterricht besser zu planen und auf die Lernenden abzustimmen , Halterungen & Klemmen > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 20230607, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Himber, Céline~Hugot, Catherine~Waendendries, Monique, Seitenzahl/Blattzahl: 176, Keyword: Französisch;Fremd. Kursbez.;Jugendliche ab 16;Lehrwerk;Sprachen lernen;Sprachen unterrichten;Universität;junge Erwachsene, Fachschema: Französisch / Lehrbuch, Lehrgang, VHS~Französisch / Schulbuch / VHS, Erwachsenenbildung~Französisch / Lehrbuch, Lehrgang, VHS / Software, Warengruppe: HC/Schulbücher/VHS/Erwachsenenbildung, Sender’s product category: BUNDLE, Länge: 294, Breite: 205, Höhe: 11, Gewicht: 554, Produktform: Kartoniert, Genre: Schule und Lernen,29,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
Ähnliche Suchbegriffe für Ego
-
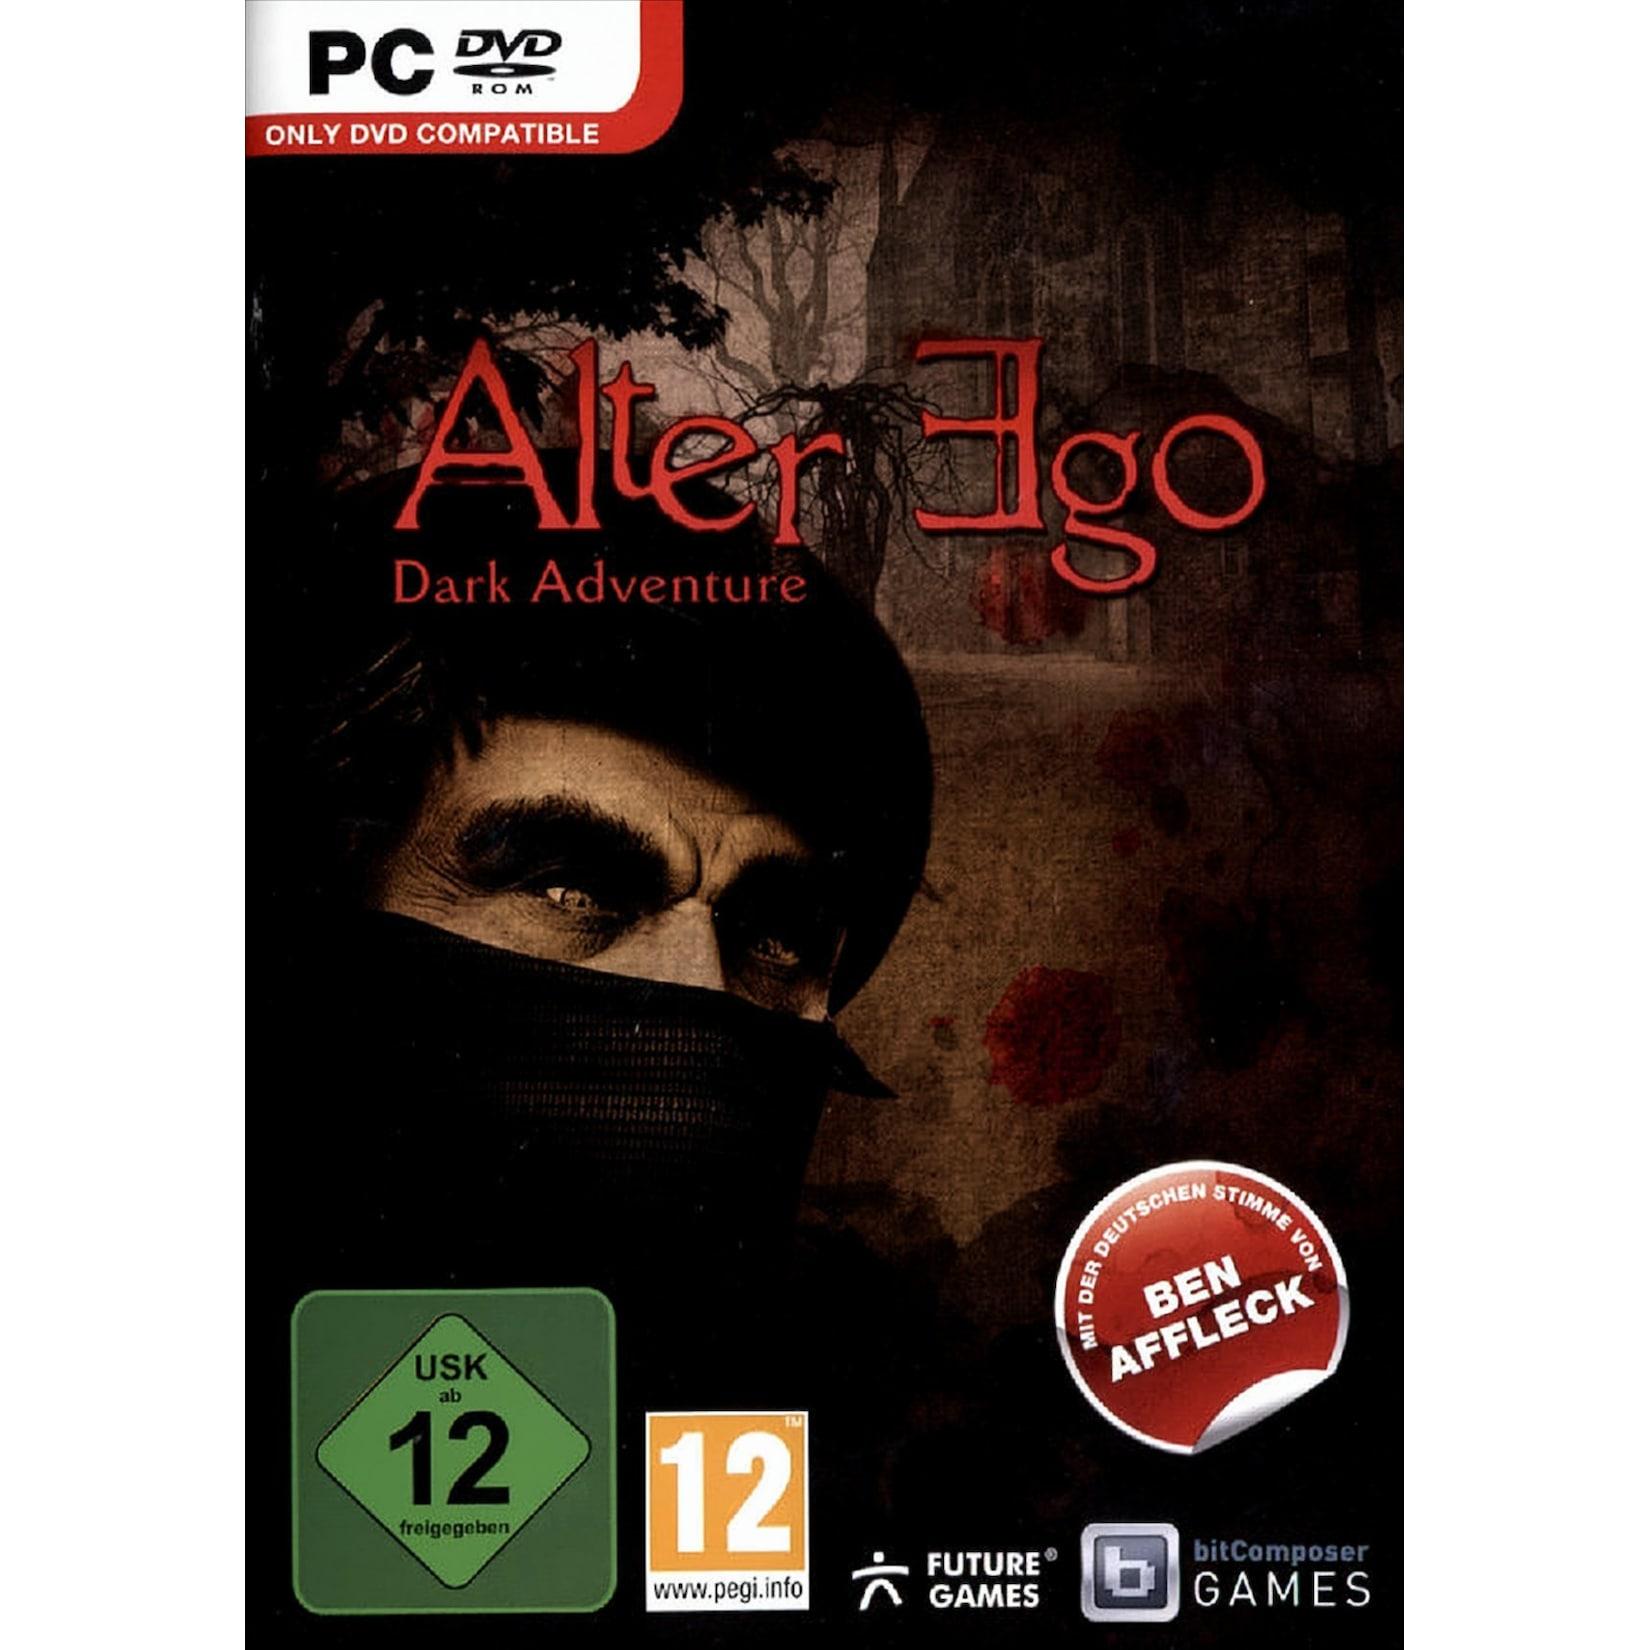
Alter EgoAlter Ego entführt virtuelle Abenteurer ins südenglische Plymouth des ausgehenden 19. Jahrhunderts. Eine Serie von grausamen Morden erschüttert die Stadt und die ganze Region, nachdem ein unheimlicher Adliger, um den sich schon zu Lebzeiten schaurige Gesch29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ego DekanterKlein, aber genauso funktionell wie seine großen Pendants! Der Ego Dekanter von Nude ist ein persönlicher Abendbegleiter - konzipiert für das Dekantieren von kleinen Mengen Wein. Vorteile: Die Ego-Karaffe ist äußerst kompakt - mit einem Volumen von nur 350 ml. Sie ist handgefertigt und zeichnet sich durch ihre kräftigen Rundungen, den breiten Boden und den sich zur Öffnung hin erweiternden Hals aus. Seine Wände sind völlig transparent - die Farbe des Weins ist also wie in der Handfläche zu sehen. Schicksal: Ego ist ein für Wein konzipiertes Gefäß. Materialien: Der Dekanter wurde in der Türkei aus bleifreiem Kristall hergestellt.44,15 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.