Domain balance-sheet.de kaufen?
Wir ziehen mit dem Projekt
balance-sheet.de um.
Sind Sie am Kauf der Domain
balance-sheet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain balance-sheet.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **


Ähnliche Suchbegriffe für Arbeitsplätze
Top-Angebote
Produkte zum Begriff Arbeitsplätze:
-
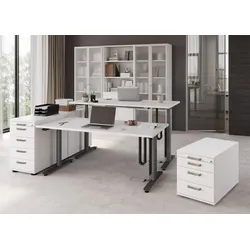
Büroeinrichtung 2 Arbeitsplätze FremmaBüroeinrichtung für zwei Arbeitsplätze Fremma Die Ausstattung eines Arbeitsraums für zwei Arbeitsplätze erfordert sorgfältige Überlegung, um eine harmonische Umgebung zu schaffen, die die Produktivität steigert und gleichzeitig höchsten Komfort bietet. Die ergonomische Gestaltung der Büroeinrichtung 2 Arbeitsplätze sorgt dafür, dass Sie sich den ganzen Tag wohlfühlen und Ihre Aufgaben mit Leichtigkeit bewältigen. Standardausstattung: + zwei Schreibtische elektrisch verstellbar, Tischplatte 120x80 cm. + Bluetooth-Steuerung. + Aktenschrank 5 OH. + zwei Standcontainer. + ein Rollcontainer. + Streifengriffe. + 2 Jahre Garantie. Lieferumfang: Schreibtisch (B x H x T cm) ca. 120 x 63-127 x 80 Aktenschrank 5 OH (B x H x T cm) ca. 240 x 200,4 x 42 Standcontainer (B x H x T cm) ca. 42,8 x 72-76 x 80 Rollcontainer (B x H x T cm) ca. 42,8 x 51,2 x 80 Lieferung: Büroeinrichtung 2 Arbeitsplätze Fremma wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Vertragen und Montage auch vor Ort gegen Aufpreis möglich. Bei Vertragen vor Ort oder Aufstellservice vor Ort Verlängerung der Lieferzeit um zwei Wochen. Das Vertragen und Aufbau übernimmt eine Möbelspedition. Spitzenprodukt made in Germany mit kurzer Lieferzeit.5890,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
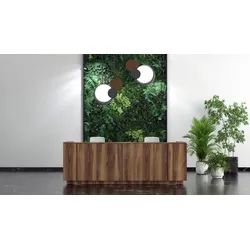
Empfangstheke 2 Arbeitsplätze BG-LineaEmpfangstheke mit zwei Arbeitsplätzen BG-Linea Diese Theke ist die perfekte Wahl für Ihre Rezeption oder Ihren Empfangsbereich. Die klare Formgebung entsteht durch die geradlinige Gestaltung und die subtile Kombination von Materialien und Oberflächen. Die Theke ist mit Arbeitsplätzen für zwei Personen ausgestattet. Standardausstattung: + Tischplatte, Oberplatte und Front in Melamin. + Höhennivellierung. + 10 Jahre Herstellergarantie. Maße in cm: Höhe: ca. 110 Breite: ca. 321 Tiefe: ca. 102 Lieferung: Empfangstheke 2 Arbeitsplätze BG-Linea wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung inkl. Vertragen, Montageservice, Entsorgung der Verpackung. Dieses Produkt besteht aus 14 Paketen. Gewicht: ca. 325,1 kg. Aufbauanleitung: Empfangstheke 2 Arbeitsplätze BG-Linea Premiumprodukt aus namhafter Produktion.2240,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **

Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
Top-Angebote
Produkte zum Begriff Arbeitsplätze:
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Büroeinrichtung 2 Arbeitsplätze FremmaBüroeinrichtung für zwei Arbeitsplätze Fremma Die Ausstattung eines Arbeitsraums für zwei Arbeitsplätze erfordert sorgfältige Überlegung, um eine harmonische Umgebung zu schaffen, die die Produktivität steigert und gleichzeitig höchsten Komfort bietet. Die ergonomische Gestaltung der Büroeinrichtung 2 Arbeitsplätze sorgt dafür, dass Sie sich den ganzen Tag wohlfühlen und Ihre Aufgaben mit Leichtigkeit bewältigen. Standardausstattung: + zwei Schreibtische elektrisch verstellbar, Tischplatte 120x80 cm. + Bluetooth-Steuerung. + Aktenschrank 5 OH. + zwei Standcontainer. + ein Rollcontainer. + Streifengriffe. + 2 Jahre Garantie. Lieferumfang: Schreibtisch (B x H x T cm) ca. 120 x 63-127 x 80 Aktenschrank 5 OH (B x H x T cm) ca. 240 x 200,4 x 42 Standcontainer (B x H x T cm) ca. 42,8 x 72-76 x 80 Rollcontainer (B x H x T cm) ca. 42,8 x 51,2 x 80 Lieferung: Büroeinrichtung 2 Arbeitsplätze Fremma wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Vertragen und Montage auch vor Ort gegen Aufpreis möglich. Bei Vertragen vor Ort oder Aufstellservice vor Ort Verlängerung der Lieferzeit um zwei Wochen. Das Vertragen und Aufbau übernimmt eine Möbelspedition. Spitzenprodukt made in Germany mit kurzer Lieferzeit.5890,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
Ähnliche Suchbegriffe für Arbeitsplätze
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Empfangstheke 2 Arbeitsplätze BG-LineaEmpfangstheke mit zwei Arbeitsplätzen BG-Linea Diese Theke ist die perfekte Wahl für Ihre Rezeption oder Ihren Empfangsbereich. Die klare Formgebung entsteht durch die geradlinige Gestaltung und die subtile Kombination von Materialien und Oberflächen. Die Theke ist mit Arbeitsplätzen für zwei Personen ausgestattet. Standardausstattung: + Tischplatte, Oberplatte und Front in Melamin. + Höhennivellierung. + 10 Jahre Herstellergarantie. Maße in cm: Höhe: ca. 110 Breite: ca. 321 Tiefe: ca. 102 Lieferung: Empfangstheke 2 Arbeitsplätze BG-Linea wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung inkl. Vertragen, Montageservice, Entsorgung der Verpackung. Dieses Produkt besteht aus 14 Paketen. Gewicht: ca. 325,1 kg. Aufbauanleitung: Empfangstheke 2 Arbeitsplätze BG-Linea Premiumprodukt aus namhafter Produktion.2240,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TFORMer Designer v7.5 - 2 ArbeitsplätzeTFORMer Designer v7.5 - 2 Arbeitsplätze Erstellen Sie professionelle Etiketten und Formulare mit TFORMer Designer v7.5 , der führenden Softwarelösung für Etikettendesign und Formularerstellung. Diese Lizenz ermöglicht es Ihnen, die Software gleichzeitig auf zwei Arbeitsplätzen zu nutzen, um effiziente und hochwertige Druckvorlagen zu erstellen. Produktbeschreibung TFORMer Designer v7.5 bietet umfassende Funktionen für das Design und die Verwaltung von Etiketten und Formularen. Mit einer benutzerfreundlichen Oberfläche und leistungsstarken Werkzeugen können Sie schnell und präzise Druckvorlagen erstellen, die den spezifischen Anforderungen Ihres Unternehmens entsprechen. Diese Lizenz für zwei Arbeitsplätze ermöglicht es mehreren Benutzern, gleichzeitig an Projekten zu arbeiten und Designs zu optimieren. Hauptmerkmale Unterstützung für mehrere Benutzer und gleichzeitiges Arbeiten auf zw...935,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schreibtisch für 2 Arbeitsplätze Milano mit StauraumSchreibtisch für 2 Arbeitsplätze mit Stauraum Milano Der moderne Schreibtisch für 2 Arbeitsplätze ist die perfekte Lösung für Büroumgebungen, in denen Funktionalität und Eleganz gefragt sind. Die gegenüberliegenden Arbeitsplätze bieten ausreichend Platz für konzentriertes Arbeiten und können optional mit einer Trennwand ausgestattet werden, um zusätzliche Privatsphäre zu gewährleisten. Jeder Arbeitsplatz verfügt über integrierten Stauraum; grifflose Schränke sorgen für ein aufgeräumtes und elegantes Erscheinungsbild. Standardausstattung: + Zwei Tischplatten 160 x 80 cm. + Kabelauslässe. + Höhenjustierung 10 mm. + 5 Jahre Herstellergarantie. Maße: Höhe: ca. 74 cm Breite: ca. 320 cm Tiefe: ca. 160 cm Lieferung: Schreibtisch für 2 Arbeitsplätze Milano mit Stauraum wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Dieses Produkt besteht aus 4 Paketen. Gewicht: ca. 177,7 kg. Qualitätsprodukt vom renommierten Hersteller.1418,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.